¿Es Rentable un Negocio de Casino Online en 2026? Lo Que los Proveedores No Te Dicen
¿Cuánto gana realmente un casino online en 2026?
Un casino online maduro con base de jugadores activa genera entre el 4% y el 8% de las apuestas totales como margen neto operativo, después de bonos, devoluciones y costes de plataforma. Los primeros 12 meses casi siempre son negativos. Las proyecciones de 'ROI en 6 meses' que circulan en ferias del sector asumen un coste de adquisición de jugadores irreal.
El indicador clave para medir la rentabilidad de un casino online es el GGR (Gross Gaming Revenue): la diferencia entre lo que los jugadores apuestan y lo que el casino devuelve en premios. Sobre ese GGR, el operador paga la licencia, la plataforma, los proveedores de juego, los procesadores de pago y el marketing. Lo que queda es el margen real. En mercados regulados como Colombia o España, los impuestos sobre el GGR se sitúan entre el 15% y el 25%, lo que reduce aún más el margen disponible.
En la práctica, un operador nuevo en LATAM con un presupuesto de lanzamiento de entre 150.000 y 300.000 USD puede esperar entre 18 y 30 meses para alcanzar el punto de equilibrio, asumiendo una estrategia de adquisición eficiente y un mercado con demanda real. Los operadores que alcanzan rentabilidad antes de los 12 meses suelen tener una ventaja específica: una base de jugadores migrada desde otra operación, un acuerdo de afiliación exclusivo o un nicho de producto muy definido (por ejemplo, apuestas deportivas locales más casino).
El error más común que veo en operadores nuevos es confundir ingresos brutos con rentabilidad. Un casino que procesa 1 millón de USD en apuestas mensuales no genera 1 millón en ingresos. Si el RTP (Return to Player) promedio de los juegos es del 96%, el GGR teórico es de 40.000 USD. Sobre eso, los bonos de bienvenida pueden consumir entre el 30% y el 50% del GGR en los primeros meses. El margen real antes de costes fijos puede ser de 20.000 a 25.000 USD sobre ese millón en apuestas. Eso no cubre los costes de plataforma de la mayoría de soluciones llave en mano.
Lo que sí es cierto es que el modelo escala bien. Un operador que llega a 5 millones mensuales en apuestas con una base de jugadores fidelizada ve cómo los costes fijos se diluyen y el margen neto puede subir al 8%-12%. El negocio de casino online es rentable a escala, no en los primeros meses.
¿Qué modelo de negocio conviene: llave en mano, marca blanca o desarrollo propio?
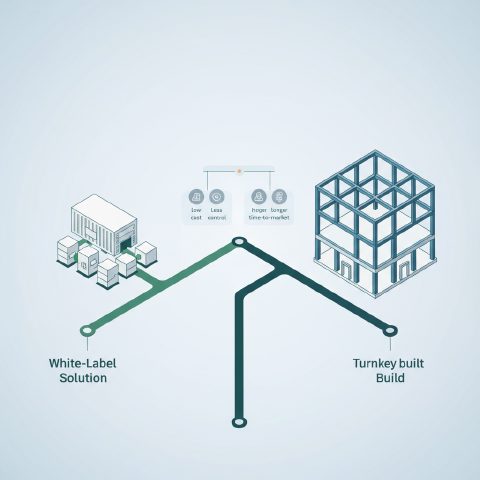
Para un operador nuevo con capital inferior a 500.000 USD, el modelo llave en mano o marca blanca es la única opción práctica. El desarrollo propio requiere entre 1 y 3 millones de USD y 18 meses mínimos antes de lanzar. La diferencia crítica entre llave en mano y marca blanca está en quién tiene la licencia y quién controla los datos del jugador.
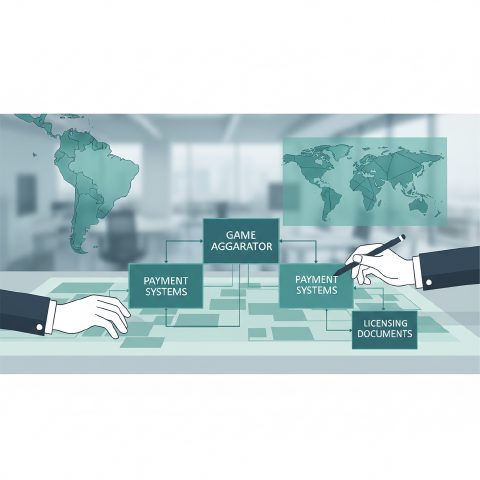
Un casino llave en mano (como los que ofrecen SoftSwiss, EveryMatrix o Turnkey Casino Solutions) te entrega una plataforma operativa con licencia incluida, pasarelas de pago integradas y catálogo de juegos. Pagas una tarifa mensual o un porcentaje del GGR, normalmente entre el 10% y el 20%. La ventaja es la velocidad: puedes lanzar en 4-8 semanas. La desventaja es que la licencia suele estar a nombre del proveedor, lo que significa que si decides cambiar de proveedor o vender el negocio, el valor de la operación es mucho menor porque no eres el titular regulatorio.
El modelo de marca blanca es similar pero con más personalización visual y de producto. Proveedores como EveryMatrix con su solución CardsChat o Softgamings permiten operar bajo tu marca con su infraestructura técnica. El coste mensual suele ser algo mayor, pero tienes más control sobre la experiencia del jugador. Aun así, la licencia sigue siendo del proveedor en la mayoría de los casos, salvo que contrates una licencia propia en Curaçao o Malta.
El desarrollo propio tiene sentido solo si planeas operar en un mercado regulado grande (Brasil cuando abra completamente, España, Colombia) donde necesitas una licencia local obligatoria y quieres controlar toda la pila tecnológica. En ese caso, proveedores como Altenar para deportes o Softswiss Game Aggregator para casino te permiten construir sobre APIs sin reinventar el motor de juego. Pero el coste de cumplimiento, los tiempos de certificación y la inversión en equipo técnico propio hacen que este modelo solo tenga sentido con financiación de al menos 1 millón de USD y un horizonte de 3 años.
| Criterio | Llave en mano | Marca blanca | Desarrollo propio |
|---|---|---|---|
| Tiempo de lanzamiento | 4-8 semanas | 6-12 semanas | 12-24 meses |
| Inversión inicial estimada | 20.000-80.000 USD | 40.000-150.000 USD | 500.000-3.000.000 USD |
| Titularidad de licencia | Del proveedor | Del proveedor (salvo acuerdo) | Propia |
| Control de datos del jugador | Limitado | Parcial | Total |
| Revenue share al proveedor | 10%-20% del GGR | 8%-18% del GGR | 0% (costes fijos) |
| Valor de salida del negocio | Bajo | Medio | Alto |
| Adecuado para mercados regulados | Offshore/Curaçao | Curaçao/MGA sublicencia | MGA, Coljuegos, DGOJ |
¿Cuáles son los costes reales de lanzar un casino online que los proveedores no mencionan?
Los presupuestos que presentan los proveedores en sus decks comerciales cubren la plataforma y la licencia básica. Lo que omiten sistemáticamente es el coste de procesamiento de pagos locales (3%-8% por transacción en LATAM), el cumplimiento AML continuo, las integraciones de KYC y el coste real de adquisición de jugadores en mercados con competencia alta.
El coste de procesamiento de pagos es el que más sorprende a los operadores nuevos. En España, las tarjetas de crédito están prohibidas para el juego desde 2020 por normativa DGOJ, lo que obliga a trabajar con Bizum, transferencias y monederos electrónicos. En LATAM, la fragmentación es mayor: en México necesitas integrar SPEI y OXXO Pay; en Colombia, PSE y Nequi; en Perú, Yape y PagoEfectivo. Cada integración tiene un coste de implementación y una comisión por transacción. En mercados como México o Perú, los procesadores especializados en iGaming cobran entre el 4% y el 8% por transacción, lo que puede consumir entre el 40% y el 80% del margen bruto en meses de alta actividad de bonos.
El cumplimiento AML (Anti-Money Laundering) no es un coste único. En mercados regulados como Colombia o España, el operador debe presentar informes periódicos a la UIAF (Colombia) o al SEPBLAC (España), mantener un oficial de cumplimiento, y tener sistemas de monitoreo de transacciones activos. Proveedores de KYC como Sumsub o Veriff cobran entre 0,50 y 2 USD por verificación, lo que en un casino con 500 registros mensuales supone entre 250 y 1.000 USD solo en KYC, más los costes de personal de cumplimiento.
El coste de adquisición de jugadores (CAC) en LATAM varía enormemente según el canal. Las redes de afiliados especializadas en iGaming como Income Access o Affilka cobran entre 150 y 400 USD por jugador depositante en mercados competidos como México o Argentina. El marketing en redes sociales tiene restricciones crecientes: Meta limita la publicidad de juego en varios países de LATAM, y Google Ads requiere certificación de operador en cada mercado. Un presupuesto de marketing de 20.000 USD mensuales puede traer entre 50 y 130 jugadores depositantes en el mejor caso, lo que da un CAC real de 150 a 400 USD.
Finalmente, el coste de retención es invisible en las proyecciones pero decisivo para la rentabilidad. Un jugador que deposita una vez y no vuelve tiene un LTV (Lifetime Value) negativo después de contar el bono de bienvenida. Los casinos rentables invierten entre el 15% y el 25% del GGR en programas de fidelización, torneos, cashback y gestión de VIP. Ese coste no aparece en ningún deck de proveedor.
¿Qué mercados de LATAM ofrecen mejor rentabilidad para un operador nuevo en 2026?
Colombia es el mercado más maduro y predecible de LATAM para operadores con licencia propia: Coljuegos tiene procesos establecidos y el mercado tiene más de 10 años de regulación. Perú ofrece oportunidad real con MINCETUR activo. Brasil es la apuesta de mayor potencial pero con más incertidumbre regulatoria en la fase de implementación de licencias.
Colombia lleva regulando el juego online desde 2016 bajo Coljuegos. El proceso de licencia es transparente, los tiempos son predecibles (entre 6 y 12 meses para obtener la habilitación) y el mercado tiene jugadores acostumbrados a operar en plataformas reguladas. El impuesto sobre el GGR es del 15% más una tarifa de derechos de explotación. La competencia es alta: operadores como Codere, Betplay y RushBet tienen posiciones dominantes, lo que eleva el CAC. Para un operador nuevo, la diferenciación de producto (casino en vivo con dealers colombianos, apuestas deportivas locales) es más efectiva que competir en precio.
Perú con MINCETUR tiene un marco más reciente y menos operadores licenciados, lo que significa menor competencia pero también menor madurez del mercado. Los jugadores peruanos tienen alta adopción de billeteras digitales (Yape tiene más de 10 millones de usuarios activos), lo que facilita los pagos. El proceso de licencia MINCETUR requiere presencia local, capital mínimo demostrable y certificación de sistemas. Los tiempos reales de obtención de licencia están entre 8 y 18 meses según la complejidad del expediente.
Brasil es el mercado que más atención recibe en 2025-2026 por su tamaño (estimado en más de 2.000 millones de USD anuales en GGR potencial) y la apertura regulatoria. La Secretaria de Prêmios e Apostas (SPA) del Ministerio de Finanzas está emitiendo licencias de apostas esportivas y casino online. El proceso es exigente: capital mínimo de 5 millones de BRL (aproximadamente 1 millón de USD), presencia local obligatoria y cumplimiento técnico riguroso. Para operadores con capital suficiente, entrar en Brasil en 2026 con licencia propia puede ser la decisión más rentable de la década en LATAM. Para operadores con menos de 500.000 USD de capital, el riesgo regulatorio y el coste de entrada hacen que Colombia o Perú sean opciones más sensatas.
México bajo SEGOB es un caso especial: el mercado es enorme pero la regulación es antigua (Ley Federal de Juegos y Sorteos de 1947, con reglamento de 2004) y las licencias son escasas, costosas y difíciles de obtener para operadores extranjeros sin socio local. Muchos operadores en México operan en zona gris bajo licencias de Curaçao, lo que funciona comercialmente pero implica riesgo regulatorio real y dificultades con los procesadores de pago locales.
| Mercado | Regulador | Madurez regulatoria | Impuesto GGR aprox. | Tiempo licencia estimado | Nivel de competencia |
|---|---|---|---|---|---|
| Colombia | Coljuegos | Alta (desde 2016) | 15% + derechos | 6-12 meses | Alto |
| Perú | MINCETUR | Media (desde 2020) | Por confirmar en reglamento | 8-18 meses | Medio-bajo |
| Brasil | SPA / Min. Finanzas | En construcción (2025-2026) | 12% GGR (proyectado) | 12-24 meses | Creciente |
| México | SEGOB | Baja / zona gris amplia | No aplica en zona gris | Difícil para extranjeros | Muy alto |
| España | DGOJ | Muy alta (desde 2012) | 20%-25% GGR + IRPF | 6-18 meses | Muy alto |
¿Cómo afecta la licencia elegida a la rentabilidad del negocio?
La licencia no es solo un requisito legal: determina en qué mercados puedes operar legalmente, qué procesadores de pago te aceptan, qué proveedores de juego te certifican y cuánto pagas en impuestos. Una licencia de Curaçao cuesta menos pero cierra puertas en mercados regulados. Una licencia MGA abre Europa pero requiere cumplimiento costoso.
La licencia de Curaçao (Gaming Control Board, que sustituyó al antiguo sistema de sublicencias en 2023) tiene un coste de obtención de entre 15.000 y 30.000 USD anuales y se obtiene en 4-8 semanas. Es la opción estándar para operadores que quieren lanzar rápido en mercados sin regulación local específica o en zona gris. La limitación principal es que los grandes proveedores de juego (NetEnt/Evolution, Pragmatic Play, Play'n GO) tienen contratos que restringen el uso de sus juegos bajo licencias de Curaçao en mercados donde existe regulación local. Esto significa que un casino con licencia Curaçao operando en Colombia está violando tanto la regulación colombiana como potencialmente los términos de sus proveedores de contenido.
La licencia MGA (Malta Gaming Authority) es el estándar europeo y da acceso a los mejores proveedores de contenido, a procesadores de pago de primer nivel y a mercados B2B. El coste de obtención está entre 25.000 y 35.000 EUR en tasas, más entre 50.000 y 150.000 EUR en costes de consultoría, cumplimiento y adaptación técnica. El tiempo de obtención real es de 6 a 18 meses. Para un operador que quiere operar en España necesita además la licencia DGOJ específica, que requiere presencia jurídica en España y un proceso separado.
La licencia local (Coljuegos, MINCETUR, DGOJ) es la más costosa y lenta de obtener, pero es la única que garantiza acceso legal completo al mercado, la posibilidad de publicitar abiertamente y la aceptación por parte de todos los procesadores de pago locales. Para operadores con visión de largo plazo y capital suficiente, es la única opción que construye valor real en el negocio. Un casino con licencia Coljuegos puede ser vendido o captará inversión institucional; un casino con licencia Curaçao operando en zona gris en Colombia, no.
¿Cuánto capital inicial se necesita para lanzar un casino online rentable?
El umbral mínimo realista para lanzar un casino online con posibilidades reales de rentabilidad es de 150.000 USD para un modelo llave en mano offshore, y de 500.000 USD o más para un proyecto en mercado regulado. Por debajo de esas cifras, el margen de maniobra para marketing y retención es insuficiente para alcanzar el punto de equilibrio.
El desglose típico para un lanzamiento con modelo llave en mano en un mercado offshore o zona gris sería: plataforma y licencia básica entre 20.000 y 50.000 USD, integraciones de pago locales entre 10.000 y 20.000 USD, diseño y desarrollo de marca entre 15.000 y 30.000 USD, reserva de capital para premios y pagos a jugadores (el regulador o el proveedor suele exigir entre 50.000 y 100.000 USD en depósito o reserva demostrable), y presupuesto de marketing para los primeros 3 meses entre 30.000 y 60.000 USD. La suma mínima realista está entre 125.000 y 260.000 USD.
Para un mercado regulado como Colombia o España, añade el coste del proceso de licencia (honorarios legales, adaptaciones técnicas, auditorías), que puede sumar entre 80.000 y 200.000 USD adicionales antes de operar. Más el capital mínimo que exige el regulador (Coljuegos exige demostrar solvencia financiera; la DGOJ exige un capital social mínimo de 100.000 EUR para licencias de casino). El presupuesto total realista para un lanzamiento regulado en Colombia o España está entre 400.000 y 800.000 USD.
Un error frecuente es infracapitalizar el negocio. Los operadores que lanzan con el mínimo absoluto no tienen margen para aguantar los primeros meses de pérdidas, ajustar la estrategia de marketing o responder a un evento de mala suerte estadística (un jackpot grande, una racha de pérdidas de la casa en slots de alta volatilidad). La regla práctica que uso con clientes es: calcula tu coste mensual de operación y multiplícalo por 12. Ese es el capital de reserva mínimo que necesitas, separado del presupuesto de lanzamiento.
¿Qué diferencias reales existen entre lanzar en LATAM y lanzar en España?
España tiene regulación madura bajo la DGOJ, impuestos altos y competencia feroz de operadores establecidos. LATAM ofrece mercados menos saturados pero con fragmentación regulatoria, infraestructura de pagos más compleja y menor madurez del jugador. La rentabilidad potencial es mayor en LATAM, pero el riesgo operativo también.
En España, la DGOJ lleva regulando desde 2012 y el mercado está consolidado. Los grandes operadores (Codere, Betsson, 888, Betway) tienen posiciones de marca muy fuertes y presupuestos de marketing que un operador nuevo no puede igualar. El impuesto sobre el GGR de casino online es del 20% para slots y del 25% para juegos de mesa, más el IVA sobre comisiones de servicios. El coste de adquisición de jugadores en España es de los más altos de Europa: entre 200 y 500 EUR por jugador depositante en canales de afiliación. Para un operador nuevo, entrar en España sin una propuesta de valor muy diferenciada (producto de nicho, mercado de jugadores específico, tecnología superior) es una inversión difícil de justificar.
En LATAM, la fragmentación es el principal desafío. No existe un 'mercado LATAM': Colombia, Perú, Brasil, México y Argentina son mercados con regulaciones distintas, monedas distintas, métodos de pago distintos y perfiles de jugador distintos. Un operador que quiere cubrir toda la región necesita licencias múltiples, integraciones de pago múltiples y equipos locales de soporte al cliente. La ventaja es que en muchos de estos mercados la competencia de operadores con licencia local es menor, lo que reduce el CAC y permite márgenes de retención más altos.
La madurez del jugador también difiere. En España, el jugador online lleva más de 10 años en plataformas reguladas y es exigente en UX, variedad de juego y velocidad de retiro. En mercados como Perú o Bolivia, una parte significativa de los jugadores potenciales todavía usa plataformas offshore sin licencia local, lo que significa que hay mercado por capturar pero también que la educación del usuario es parte del coste de marketing. Los casinos en vivo con dealers en español y soporte en horario local tienen una ventaja competitiva real en estos mercados.
¿Cómo se estructura el revenue share con proveedores de plataforma y qué impacto tiene en el margen?
El revenue share que pagas al proveedor de plataforma (normalmente entre el 10% y el 20% del GGR) es el coste más impactante en el modelo de negocio porque es proporcional a los ingresos, no a los costes. Esto significa que en meses buenos pagas más, pero también que en meses malos el coste se reduce automáticamente. La trampa está en los mínimos garantizados.
La mayoría de los contratos de plataforma llave en mano o marca blanca incluyen una cláusula de mínimo garantizado mensual, normalmente entre 2.000 y 8.000 USD según el proveedor y el paquete. Esto significa que en los primeros meses, cuando el GGR es bajo, pagas el mínimo garantizado aunque tu revenue share calculado sea menor. Para un casino que genera 20.000 USD de GGR en su primer mes, un revenue share del 15% sería 3.000 USD. Si el mínimo garantizado es 5.000 USD, pagas 5.000. Ese diferencial de 2.000 USD puede parecer menor, pero en los primeros 6 meses puede sumar entre 10.000 y 20.000 USD de coste adicional no previsto.
Además del revenue share de plataforma, hay que sumar el revenue share o tarifa fija de los proveedores de contenido (los estudios de slots y casino en vivo). Evolution Gaming, Pragmatic Play y NetEnt cobran entre el 10% y el 20% del GGR generado por sus juegos. En un casino donde el 60%-70% del GGR viene de slots y casino en vivo de estos proveedores, el coste total de contenido puede ser del 12%-14% del GGR total. Sumado al revenue share de plataforma, el coste de infraestructura puede consumir entre el 25% y el 35% del GGR antes de contar marketing, pagos y personal.
La negociación de estos contratos importa. Un operador que llega a 500.000 USD de GGR mensual tiene poder de negociación real para reducir el revenue share de plataforma del 15% al 10%-12% y para obtener mejores condiciones de los proveedores de contenido. Por debajo de esa cifra, los contratos son estándar y no negociables en la práctica. Es otro argumento para capitalizarse bien desde el inicio: llegar antes a los volúmenes que dan poder de negociación.
¿Qué métricas debe monitorear un operador para saber si su casino es realmente rentable?
Las cinco métricas que determinan si un casino online es rentable son: GGR neto (después de bonos), CAC (coste de adquisición por jugador depositante), LTV (lifetime value del jugador a 90 y 180 días), ratio de retención a 30 días y margen neto después de todos los costes de plataforma y cumplimiento. Sin estas cinco cifras actualizadas semanalmente, operas a ciegas.
El GGR neto es la primera línea de rentabilidad real. Muchos operadores reportan el GGR bruto (antes de bonos) y la cifra parece saludable, pero cuando restas los bonos de bienvenida, los cashbacks y los free spins, el GGR neto puede ser entre un 30% y un 50% menor. Los bonos son necesarios para adquirir jugadores, pero su coste debe estar integrado en el CAC, no tratado como un coste de marketing separado.
El LTV a 90 días es el indicador más predictivo de rentabilidad a largo plazo. Un jugador que deposita 100 USD en el día 1 pero no vuelve en 90 días tiene un LTV negativo si el bono de bienvenida fue de 50 USD y el coste de adquisición fue de 80 USD. Un jugador que deposita 50 USD y vuelve 8 veces en 90 días tiene un LTV positivo aunque su primer depósito fuera menor. Los casinos rentables optimizan para LTV, no para volumen de registros.
La retención a 30 días es el indicador de salud del producto. En casinos bien gestionados, entre el 25% y el 40% de los jugadores que hacen su primer depósito vuelven a depositar en los primeros 30 días. Por debajo del 20%, hay un problema de producto o de propuesta de valor. Por encima del 40%, el casino tiene una ventaja competitiva real en fidelización. Este número depende de la calidad del soporte, la velocidad de los retiros, la variedad del catálogo y la relevancia de las promociones.
Herramientas como el CRM integrado de SoftSwiss o el módulo de analítica de EveryMatrix permiten monitorear estas métricas en tiempo real. Si tu proveedor de plataforma no te da acceso a estas métricas desglosadas por canal de adquisición y por cohorte de jugadores, es una señal de alarma sobre la calidad del producto que estás comprando.
¿Cuáles son los riesgos más frecuentes que hacen fracasar un negocio de casino online?
Los tres riesgos que más frecuentemente destruyen casinos online nuevos son: quedarse sin liquidez en los primeros 6 meses por un CAC más alto de lo proyectado, problemas con procesadores de pago que bloquean cuentas sin previo aviso, y cambios regulatorios en el mercado objetivo que obligan a parar operaciones o a invertir en adaptación técnica urgente.
La crisis de liquidez en los primeros 6 meses es la causa de muerte más común. El modelo de casino online tiene un problema estructural de timing: pagas el coste de adquisición del jugador hoy (bono, marketing, CAC) y recuperas ese coste a lo largo de semanas o meses a medida que el jugador juega. Si el CAC real es el doble del proyectado y la retención es menor de lo esperado, el flujo de caja se vuelve negativo rápidamente. Operadores que lanzan con 150.000 USD y proyectan CAC de 100 USD pero encuentran un CAC real de 250 USD se quedan sin capital en el mes 4 o 5, justo cuando el negocio empieza a tener masa crítica.
Los problemas con procesadores de pago son más frecuentes de lo que se habla en público. Los procesadores de pago que aceptan iGaming tienen tolerancia al riesgo variable y pueden bloquear cuentas por actividad inusual, chargebacks elevados o cambios en su política interna. Un casino que pierde su procesador principal un viernes por la tarde puede estar 48-72 horas sin poder procesar depósitos ni retiros, lo que destruye la confianza del jugador y puede generar una crisis de reputación en redes sociales. La solución es tener siempre al menos dos procesadores activos y un tercero en proceso de integración como respaldo.
Los cambios regulatorios son el riesgo sistémico que ningún operador puede controlar completamente. Argentina cambió su enfoque regulatorio varias veces en los últimos años; Brasil lleva en proceso de regulación desde 2018 con múltiples cambios de rumbo. Un operador que ha invertido 200.000 USD en adaptarse a un marco regulatorio que luego cambia sustancialmente puede verse obligado a reinvertir o a abandonar el mercado. La mitigación es diversificar geográficamente desde el inicio: operar en dos o tres mercados reduce la dependencia de un solo marco regulatorio.


Comentarios
Aún no hay comentarios — sé el primero.