Procesador de Pagos para iGaming en LATAM: Guía Operativa 2026
¿Por qué el procesamiento de pagos es el mayor cuello de botella al lanzar un casino online en LATAM?
En LATAM, el iGaming tiene un problema de pagos estructural: los bancos locales clasifican las transacciones de juego como alto riesgo y las rechazan de forma automática. Sin un procesador de pagos para iGaming que opere con cuentas merchant específicas para gambling, tu tasa de aprobación se hunde antes de que el jugador vea el primer spin.
La realidad que descubren los operadores al tercer mes de operación es que haber resuelto la licencia y el software no garantiza cobrar. Los bancos emisores en México, Perú o Argentina aplican filtros MCC (Merchant Category Code) que bloquean transacciones etiquetadas como juego de azar, especialmente cuando el merchant está registrado offshore. En mercados como Argentina, donde el juego online está fragmentado por provincia, el problema se multiplica porque no hay un único interlocutor regulatorio que dé cobertura bancaria nacional.
Los procesadores generalistas como Stripe o PayU ofrecen cobertura LATAM, pero sus términos de servicio excluyen explícitamente el iGaming en la mayoría de los países de la región. Algunos operadores intentan trabajar con categorías adyacentes (entretenimiento, software), lo que viola los términos del procesador y puede derivar en congelación de fondos o cierre de cuenta sin preaviso. He visto casos con saldos retenidos durante seis meses mientras el procesador investigaba el uso real del merchant.
La solución pasa por trabajar con procesadores que tengan cuentas merchant dedicadas a gambling, relaciones bancarias establecidas con bancos adquirentes que acepten iGaming (generalmente en jurisdicciones como Malta, Gibraltar o algunos bancos latinoamericanos con apetito de riesgo) y experiencia en gestión de chargebacks en el sector. Proveedores como PayRetailers, Pagsmile, Skrill Business o Praxis Cashier están diseñados para este contexto.
¿Qué métodos de pago locales son imprescindibles para cada mercado principal de LATAM?
Cada mercado LATAM tiene un ecosistema de pagos propio. Ignorar los métodos locales y apostar solo por tarjeta internacional es abandonar entre el 40 % y el 70 % del volumen potencial de depósitos. PIX en Brasil, PSE en Colombia, OXXO en México y Khipu en Chile no son opcionales: son el estándar de uso real.
Brasil es el caso más claro: PIX, el sistema de pagos instantáneos del Banco Central do Brasil, procesa transacciones 24/7 con liquidación inmediata y comisiones prácticamente nulas para el usuario. Desde que la regulación federal de iGaming entró en vigor a finales de 2023 y se implementó en 2024-2025, los operadores con licencia de la Secretaria de Prêmios e Apostas (SPA) necesitan integrar PIX de forma nativa. Los jugadores brasileños no usan tarjeta para depositar en casino con la frecuencia que se asume desde Europa.
En Colombia, PSE (Pagos Seguros en Línea) es el método de transferencia bancaria dominante y está directamente vinculado a la regulación de Coljuegos: los operadores con licencia colombiana deben ofrecer métodos de pago locales verificables para cumplir con los requisitos de trazabilidad de fondos. Efecty, la red de pagos en efectivo, sigue siendo relevante para segmentos de la población sin cuenta bancaria. En México, OXXO Pay y SPEI conviven; OXXO cubre a usuarios sin tarjeta o que prefieren el efectivo, mientras que SPEI es la transferencia interbancaria instantánea para usuarios bancarizados.
Perú y Chile presentan una bancarización más baja que Colombia o México, lo que hace que los wallets y métodos de efectivo tengan un peso mayor. En Chile, Khipu tiene una cuota significativa en pagos online. En Perú, donde MINCETUR regula el juego presencial pero el online permanece en zona gris legal, muchos operadores trabajan con métodos de pago alternativos y criptomonedas, asumiendo el riesgo regulatorio. La tabla siguiente resume la prioridad de integración por mercado.
| País | Método #1 | Método #2 | Método #3 | Notas regulatorias |
|---|---|---|---|---|
| Brasil | PIX | Boleto Bancário | Tarjeta crédito/débito | Licencia SPA obligatoria desde 2025; PIX requerido |
| Colombia | PSE | Efecty | Tarjeta crédito/débito | Coljuegos exige trazabilidad de fondos locales |
| México | SPEI | OXXO Pay | Tarjeta crédito/débito | SEGOB; operadores offshore en zona gris |
| Chile | Khipu | Transferencia bancaria | WebPay / tarjeta | Sin regulación federal iGaming; riesgo operativo |
| Perú | Transferencia bancaria | Yape/Plin (wallets) | Cripto | MINCETUR solo regula presencial; gris online |
| Argentina | Transferencia bancaria | Mercado Pago | Cripto | Regulación provincial fragmentada; control de cambios |
¿Cuánto cuesta realmente el procesamiento de pagos en iGaming LATAM?
El coste total de procesamiento en LATAM para iGaming se sitúa entre el 3 % y el 7 % por transacción según el país, el método y el proveedor. Es entre dos y cuatro veces más caro que en Europa occidental. Si no lo incluyes en tu modelo financiero desde el primer día, tu margen operativo desaparece antes de alcanzar el break-even.
El desglose del coste tiene varias capas que los operadores nuevos suelen subestimar. Primero, la comisión del procesador: para tarjeta de crédito en iGaming LATAM, espera entre el 4 % y el 6,5 % más una tarifa fija por transacción (típicamente 0,30-0,50 USD). Los métodos locales como PIX o PSE son más baratos (0,5 %-1,5 %), pero requieren integración técnica adicional y a veces un contrato separado con un agregador local. Segundo, el coste de conversión de divisa: si operas en USD pero tus jugadores depositan en pesos colombianos, pesos mexicanos o reales brasileños, el spread cambiario del procesador puede añadir otro 1 %-2 %.
Los chargebacks son el tercer componente de coste que nadie menciona en el deck de ventas. En iGaming LATAM, las tasas de chargeback pueden superar el 1,5 %-2 % en mercados sin regulación clara, lo que dispara las penalizaciones del adquirente (entre 15 y 100 USD por chargeback, dependiendo del contrato) y puede llevar a la terminación del contrato merchant si superas los umbrales de Visa o Mastercard. Un procesador especializado en iGaming incluye herramientas de gestión de chargebacks y representación ante las redes de tarjetas; uno generalista no.
Finalmente, considera los costes de setup y mantenimiento mensual. Procesadores como PayRetailers o Pagsmile cobran tarifas de integración (rango aproximado: 2.000-10.000 USD) y fees mensuales de mantenimiento (500-3.000 USD/mes según el volumen y los mercados activos). Estos números varían y deberías negociarlos directamente, pero sirven como punto de partida para el modelo. Los proveedores de casino llave en mano como SoftSwiss incluyen una capa de pagos en su plataforma, pero las comisiones de procesamiento se suman igualmente; no están incluidas en la tarifa de la plataforma.
| Método de pago | Comisión típica | Chargeback posible | Cobertura LATAM | Complejidad de integración |
|---|---|---|---|---|
| Tarjeta crédito (Visa/MC) | 4 %-6,5 % + fee fijo | Alta (1,5 %-3 %) | Alta | Media |
| Tarjeta débito local | 2 %-4 % | Media | Media | Media-alta |
| PIX (Brasil) | 0,5 %-1 % | Muy baja | Solo Brasil | Baja (API BCB) |
| PSE (Colombia) | 1 %-2 % | Baja | Solo Colombia | Media |
| OXXO Pay (México) | 2 %-3,5 % | Muy baja | Solo México | Baja |
| Cripto (USDT/BTC) | 0,5 %-1,5 % | Nula | Alta | Alta |
| Wallets (Skrill, Neteller) | 2,5 %-4 % | Baja | Media | Baja |
¿Qué procesadores de pagos especializados en iGaming operan en LATAM?
Los procesadores con experiencia real en iGaming LATAM son un grupo reducido. PayRetailers, Pagsmile, Praxis Cashier, PaySpacelv y Skrill Business son los más citados por operadores activos. Cada uno tiene fortalezas distintas por mercado y tipo de integración, y ninguno cubre toda la región con la misma profundidad.
PayRetailers es uno de los actores con mayor cobertura de métodos locales en LATAM: integra más de 250 métodos de pago en más de 15 países de la región, incluyendo transferencias bancarias locales, wallets y pagos en efectivo. Su enfoque está específicamente en mercados emergentes y tiene experiencia directa con operadores de iGaming. La integración se hace vía API REST y el tiempo de onboarding suele ser de 4 a 8 semanas dependiendo de la documentación KYB (Know Your Business) del operador.
Pagsmile está especializado en Brasil y tiene una integración PIX muy sólida, además de Boleto Bancário y tarjetas locales. Para operadores que priorizan el mercado brasileño, es una opción a evaluar seriamente. Praxis Cashier opera como orquestador de pagos: no es un procesador directo sino una capa de gestión que conecta con múltiples PSPs, lo que permite al operador cambiar de procesador sin re-integrar. Esto es especialmente útil en LATAM, donde la disponibilidad de un procesador puede cambiar por razones regulatorias o bancarias con poco preaviso.
Skrill Business (parte del grupo Paysafe) tiene presencia en LATAM pero su cobertura de métodos locales es más limitada que la de actores regionales. Es una opción razonable para operadores que ya operan en Europa y quieren extender la misma infraestructura, pero no será suficiente como única solución en mercados como Brasil o México. Para operadores con modelo cripto, procesadores como CoinsPaid o B2BinPay ofrecen integración específica para iGaming con soporte para múltiples criptomonedas y conversión automática a moneda fiat.
Una advertencia práctica: los departamentos comerciales de estos proveedores presentan demos muy pulidas, pero la profundidad real de cobertura en un país específico (tasas de aprobación reales, tiempo de liquidación, soporte local) solo se verifica con referencias de operadores activos en ese mercado. Pide siempre datos de tasa de aprobación promedio en el país objetivo antes de firmar.
¿Cómo afecta la regulación local a las soluciones de pago casino en Colombia, México y Brasil?
La regulación determina qué procesadores son viables, no solo cuáles son convenientes. En Colombia, Coljuegos exige que los flujos de dinero sean trazables y los operadores deben reportar transacciones. En Brasil, la nueva regulación SPA incluye requisitos de cuentas segregadas. En México, la SEGOB no regula el online de forma explícita, lo que crea un limbo operativo.
Colombia es el mercado más maduro de LATAM en términos de regulación de iGaming online. Coljuegos otorga licencias de operación online y exige que los operadores demuestren la trazabilidad de los fondos de los jugadores. En la práctica, esto significa que el procesador de pagos debe poder generar reportes de transacciones en el formato que requiere el regulador, y que los métodos de pago utilizados deben ser verificables. PSE es el método preferido precisamente porque genera un registro bancario claro. Trabajar con procesadores que no tienen experiencia en reportes regulatorios colombianos puede derivar en problemas de cumplimiento durante las auditorías de Coljuegos.
Brasil ha dado el paso más significativo de la región: la Ley 14.790 de 2023 y su implementación por la Secretaria de Prêmios e Apostas (SPA, bajo el Ministerio de Hacienda) establecen que los operadores con licencia deben mantener cuentas bancarias separadas para los fondos de los jugadores, lo que implica tener una entidad legal brasileña o una estructura de pagos que cumpla con esta exigencia. Esto eleva sustancialmente el coste de entrada y hace que la integración de PIX no sea solo una cuestión de conversión sino de cumplimiento estructural.
México es el caso más complejo. La SEGOB regula el juego físico y algunos formatos online bajo la Ley Federal de Juegos y Sorteos, pero el iGaming puro (casino online, apuestas deportivas online) opera en una zona gris donde muchos operadores internacionales trabajan sin licencia local. Esto tiene consecuencias directas para los pagos: los bancos mexicanos son más reacios a procesar transacciones de iGaming offshore, y los procesadores que operan en México para iGaming asumen un riesgo legal que se traslada a comisiones más altas y condiciones más restrictivas. La situación podría cambiar si México avanza hacia una regulación federal del iGaming online, algo que se discute pero no está en el horizonte inmediato de 2026.
¿Qué diferencia hay entre integrar pagos en un casino llave en mano versus una plataforma marca blanca?
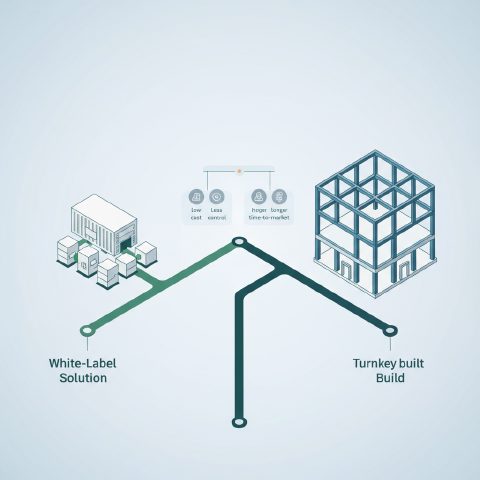
En un casino llave en mano, el proveedor incluye una capa de pagos preintegrada con varios PSPs. En una plataforma marca blanca, tienes más control pero también más responsabilidad técnica. La diferencia real no está en la velocidad de lanzamiento sino en quién negocia las condiciones del procesador y quién asume el riesgo de cumplimiento.
Los proveedores de casino llave en mano como SoftSwiss, EveryMatrix o Softgamings incluyen módulos de cashier con integraciones a procesadores de pagos preestablecidos. La ventaja es obvia: puedes lanzar con métodos de pago funcionales en semanas, no meses. La desventaja es que las condiciones del procesador las negoció el proveedor de plataforma, no tú, y puede que no sean las óptimas para tu mercado objetivo. Si SoftSwiss tiene un acuerdo marco con un procesador que funciona bien en Europa del Este pero tiene tasas de aprobación mediocres en Brasil, tú heredas ese problema.
Con una plataforma marca blanca o una integración más personalizada (usando, por ejemplo, el motor de juego de EveryMatrix pero con tu propio cashier), tienes la posibilidad de negociar directamente con los procesadores y elegir los que mejor se adaptan a tu mix de mercados. Esto requiere más trabajo técnico (integraciones API, certificaciones PCI-DSS, pruebas de carga) y más tiempo (típicamente 3 a 6 meses adicionales frente a un llave en mano), pero el resultado es una infraestructura de pagos más eficiente para tu caso de uso específico.
Un punto que los proveedores de llave en mano raramente mencionan: en muchos casos, el operador firma con el procesador bajo el paraguas del proveedor de plataforma, lo que significa que el merchant account no es tuyo. Si cambias de plataforma, pierdes el historial de procesamiento y tienes que empezar el proceso de onboarding con el procesador desde cero. Para un operador que construye un activo a largo plazo, tener tu propio merchant account es una ventaja estratégica que vale el esfuerzo adicional de la integración directa.
¿Cómo funciona la gestión de fraude y chargebacks en pagos de iGaming LATAM?
El fraude y los chargebacks son proporcionalmente más altos en LATAM que en Europa, especialmente en mercados sin regulación clara. Un procesador de pagos para iGaming debe incluir herramientas de detección de fraude en tiempo real, gestión de disputas y representación ante Visa y Mastercard. Sin esto, tu tasa de chargeback puede superar los umbrales en menos de 90 días.
Los umbrales de chargeback de Visa (programa VDMP) y Mastercard (programa MATCH) son del 1 % sobre el volumen de transacciones. Superarlos tiene consecuencias graves: multas del adquirente, aumento de reservas retenidas (los adquirentes pueden retener entre el 5 % y el 15 % de tu volumen durante 6 meses como garantía) y, en el peor caso, inclusión en la lista negra de Mastercard (TMF/MATCH), que te impide abrir nuevas cuentas merchant con cualquier adquirente que consulte esa base de datos.
En iGaming LATAM, el fraude tiene patrones específicos. El bonus abuse es el más común: jugadores que crean múltiples cuentas para reclamar bonos de bienvenida y luego solicitan chargeback alegando que no autorizaron el depósito. Los procesadores especializados en iGaming tienen sistemas de detección de duplicados (por IP, dispositivo, datos bancarios) que reducen este vector. También es habitual el fraude de tarjeta robada, especialmente en mercados con alta penetración de tarjeta pero baja cultura de seguridad digital.
La gestión de disputas requiere documentación específica: registros de sesión del jugador, logs de depósito y retirada, historial de comunicaciones y, en mercados regulados, el registro KYC del jugador. Los procesadores como Praxis Cashier o los módulos de cashier de plataformas como SoftSwiss incluyen herramientas para compilar y enviar esta documentación en el formato requerido por las redes de tarjetas. Si tu procesador no tiene esta funcionalidad, necesitas construirla internamente, lo que añade coste técnico y operativo.
¿Qué papel juegan las criptomonedas como solución de pago en casinos LATAM?
Las criptomonedas son una solución de pago real y creciente en LATAM, especialmente en mercados con restricciones bancarias o sin regulación de iGaming. Argentina, Venezuela y Perú tienen una adopción de cripto per cápita de las más altas del mundo. Para operadores offshore, integrar USDT o BTC puede ser la diferencia entre tener pagos funcionales o no tenerlos.
Argentina es el caso de uso más claro: el control de cambios (el cepo cambiario) hace que los pagos en moneda local sean problemáticos para operadores internacionales, y la inflación crónica ha impulsado una adopción de stablecoins (especialmente USDT en la red Tron) que es genuinamente alta entre los jugadores con capacidad de gasto. Muchos operadores que atienden al mercado argentino procesan una parte significativa de sus depósitos en cripto, no por elección ideológica sino por necesidad práctica.
Los procesadores de cripto para iGaming más utilizados son CoinsPaid, B2BinPay y NOWPayments. CoinsPaid tiene integraciones específicas con plataformas de casino y ofrece conversión automática a EUR o USD en el momento del depósito, lo que elimina el riesgo de volatilidad para el operador. B2BinPay es más flexible en el número de criptomonedas soportadas pero requiere una integración técnica más compleja. Ambos tienen comisiones significativamente más bajas que los procesadores de tarjeta (0,5 %-1,5 %) y los chargebacks son técnicamente imposibles en blockchain, lo que elimina uno de los mayores riesgos operativos.
La advertencia regulatoria es importante: en Brasil, la nueva regulación de iGaming restringe el uso de cripto como método de pago para operadores licenciados, exigiendo que los fondos de los jugadores pasen por el sistema bancario formal. En Colombia, la posición de Coljuegos sobre cripto no está completamente definida a fecha de esta publicación. Para operadores con licencia en jurisdicciones offshore (Curaçao, por ejemplo) que atienden mercados sin regulación local, la cripto es una herramienta válida, pero deben monitorear la evolución regulatoria porque varios países de la región están moviéndose hacia restricciones más claras.
¿Cuáles son los requisitos de KYC y AML que afectan a los procesadores de pagos en iGaming?
Los requisitos KYC y AML no son solo del operador: los procesadores de pagos para iGaming también tienen sus propios requisitos de due diligence sobre el operador (KYB) antes de onboardear. Y los reguladores como Coljuegos o la SPA brasileña exigen que el operador implemente controles AML que se articulan directamente con el sistema de pagos.
Cuando solicitas una cuenta merchant con un procesador especializado en iGaming, el proceso de KYB (Know Your Business) es sustancialmente más exigente que con un procesador generalista. Necesitarás: documentación corporativa completa de la entidad legal, copia de la licencia de juego (o justificación de la jurisdicción de operación), información detallada de los beneficiarios finales (UBO), proyecciones de volumen de transacciones, descripción del modelo de negocio y, en muchos casos, referencias de otros proveedores con los que trabajes. Este proceso puede llevar entre 4 y 12 semanas dependiendo del procesador y la jurisdicción de tu licencia.
Desde el lado regulatorio, Coljuegos en Colombia exige que los operadores implementen sistemas de monitoreo de transacciones y reporten operaciones sospechosas a la UIAF (Unidad de Información y Análisis Financiero). Esto requiere que tu plataforma de pagos pueda generar los reportes en el formato requerido y que tengas un oficial de cumplimiento AML designado. La SPA en Brasil tiene requisitos similares bajo el marco de prevención de lavado de dinero del COAF (Conselho de Controle de Atividades Financeiras).
Para operadores con licencia de Curaçao (la opción más común para lanzamientos offshore en LATAM), los requisitos AML del regulador son menos exigentes que los de MGA o UKGC, pero los procesadores de pagos aplican sus propios estándares independientemente de la licencia del operador. Un procesador que trabaje con bancos europeos o estadounidenses aplicará estándares FATF incluso si tu licencia es de Curaçao. Esto es algo que muchos operadores descubren tarde: la licencia determina lo que puedes hacer legalmente, pero el procesador determina lo que puedes hacer en la práctica.
¿Cómo es el proceso de onboarding con un procesador de pagos para iGaming y cuánto tarda?
El onboarding con un procesador especializado en iGaming tarda entre 4 y 16 semanas según la complejidad de tu estructura corporativa, la jurisdicción de tu licencia y el nivel de due diligence del procesador. Es uno de los cuellos de botella más subestimados en el cronograma de lanzamiento de un casino online.
El proceso tiene fases bien definidas. Primero, la solicitud inicial y revisión de documentación KYB: aquí el procesador evalúa si tu perfil de riesgo encaja con su apetito. Operadores con licencia de Curaçao tienen más opciones que operadores sin licencia, pero menos que operadores con MGA o licencia regulada en el país objetivo. Si tu estructura corporativa tiene múltiples capas offshore, el proceso de verificación de UBO se alarga considerablemente.
Segundo, la integración técnica: una vez aprobado el KYB, el equipo técnico integra la API del procesador con tu plataforma de casino. Si usas una plataforma llave en mano con el procesador ya preintegrado, este paso es más rápido (días, no semanas). Si integras directamente, necesitas desarrollo backend, pruebas en entorno sandbox y certificación. La certificación PCI-DSS es relevante aquí: si tu plataforma no está certificada, necesitas usar el hosted payment page del procesador, lo que limita tu control sobre la experiencia de usuario.
Tercero, las pruebas y el go-live: antes de activar pagos reales, el procesador requiere pruebas de transacciones en producción con volúmenes bajos. Este periodo de rampa puede durar 2 a 4 semanas adicionales. Algunos procesadores imponen límites de volumen durante los primeros 3 a 6 meses hasta que el historial de procesamiento demuestra tasas de chargeback y fraude dentro de los umbrales aceptables. Planifica tu cronograma de lanzamiento con un mínimo de 3 meses de margen desde el inicio del proceso de onboarding con el procesador, independientemente de cuándo esté lista la plataforma.
| Fase | Duración estimada | Documentación requerida | Riesgo principal |
|---|---|---|---|
| Solicitud y KYB | 2-6 semanas | Documentos corporativos, licencia, UBO, proyecciones | Rechazo por perfil de riesgo o estructura opaca |
| Revisión legal interna del procesador | 1-3 semanas | Términos de uso, jurisdicción de licencia | Incompatibilidad regulatoria |
| Integración técnica API | 2-4 semanas | Acceso sandbox, documentación técnica | Errores de integración, falta de recursos dev |
| Pruebas y certificación | 1-3 semanas | Logs de prueba, evidencia de flujos | Fallos en gestión de errores o webhooks |
| Go-live con límites de volumen | 4-12 semanas (rampa) | Reportes de transacciones, KPIs de fraude | Superación de umbrales de chargeback |
¿Qué diferencias hay entre el procesamiento de pagos para iGaming en LATAM versus España?
España es un mercado regulado por la DGOJ con infraestructura bancaria europea, altas tasas de aprobación de tarjeta y procesadores mainstream accesibles. LATAM es lo opuesto: fragmentación regulatoria, bancos más restrictivos con iGaming y necesidad de métodos locales. No puedes usar la misma estrategia de pagos para ambos mercados.
En España, los operadores con licencia de la DGOJ (Dirección General de Ordenación del Juego) operan en un entorno regulatorio claro que facilita las relaciones bancarias. Los bancos españoles y europeos procesan transacciones de iGaming para operadores licenciados sin las restricciones que aplican en LATAM. Las tasas de aprobación de tarjeta de crédito y débito superan el 85 %-90 % para operadores establecidos. Los métodos de pago dominantes son tarjeta (Visa, Mastercard), transferencia bancaria y wallets como PayPal o Skrill, todos con infraestructura de integración madura.
La regulación española también impone restricciones específicas que no existen en la mayoría de los mercados LATAM: límites de autoexclusión obligatorios (el Registro General de Interdicciones de Acceso al Juego, RGIAJ), restricciones a la publicidad de juego y requisitos de verificación de identidad previos al primer depósito. Estos requisitos tienen impacto directo en el flujo de pagos: no puedes completar un depósito sin haber pasado el proceso KYC, lo que añade fricción pero también reduce el fraude y los chargebacks.
En LATAM, la fragmentación es la norma. Un operador que quiera cubrir Brasil, Colombia y México necesita al menos tres estrategias de pago distintas, posiblemente tres procesadores diferentes o un orquestador con cobertura real en los tres mercados. Las tasas de aprobación de tarjeta son estructuralmente más bajas (60 %-75 % en muchos mercados) y los métodos locales no son un complemento sino el canal principal. El coste total de procesamiento es el doble o el triple que en España. Y la incertidumbre regulatoria en mercados como Chile, Perú o Argentina añade un riesgo operativo que no existe en el mercado español.


Comentarios
Aún no hay comentarios — sé el primero.