Los Mejores Proveedores de Software iGaming Comparados en 2026: Guía para Operadores LATAM y España
¿Qué es un proveedor de software iGaming y qué diferencia a los buenos de los mediocres?
Un proveedor de software iGaming entrega la infraestructura tecnológica de un casino online: plataforma de gestión, motor de bonos, wallet, back-office y las integraciones con juegos y pagos. La diferencia entre uno bueno y uno mediocre no está en el catálogo de slots, sino en la estabilidad del sistema bajo carga, la calidad del soporte técnico real y la flexibilidad contractual.
Cuando un operador contrata una plataforma de casino online, en realidad está subcontratando entre el 60% y el 80% de su stack tecnológico. Eso significa que la solidez del proveedor afecta directamente la experiencia del jugador, la capacidad de retención y, en última instancia, el GGR. Un proveedor que promete 99,9% de uptime pero no tiene SLA firmado con penalizaciones reales no vale ese papel.
Los proveedores maduros del mercado, como EveryMatrix con su plataforma CasinoEngine, o SoftSwiss con su BGCS (Betting and Gaming Cloud Suite), llevan más de una década construyendo redundancia geográfica y APIs estables. Eso no es marketing: se traduce en que cuando hay un pico de tráfico en un evento deportivo o una campaña de bonos, la plataforma no cae. Los proveedores de segunda línea suelen vender acceso a la misma tecnología de terceros con una capa de branding encima, sin infraestructura propia.
El criterio que más descuidan los operadores nuevos es la separación de wallets. Una plataforma bien diseñada gestiona el saldo del jugador de forma independiente al proveedor de juegos, lo que reduce el riesgo de fraude interno y facilita las auditorías regulatorias. Cuando esa separación no existe, cualquier incidente con un agregador de juegos puede bloquear fondos de jugadores, con las consecuencias regulatorias que eso implica en mercados como España (DGOJ) o Colombia (Coljuegos).
Otra señal de alerta: los proveedores que no pueden mostrarte un informe de certificación técnica de un laboratorio reconocido (GLI, BMM, iTech Labs) para los mercados donde quieres operar. En LATAM regulado, esa certificación no es opcional; es el requisito previo para que el regulador acepte tu solicitud de licencia.
¿Cuáles son los modelos de negocio principales: llave en mano, marca blanca y licencia de software?
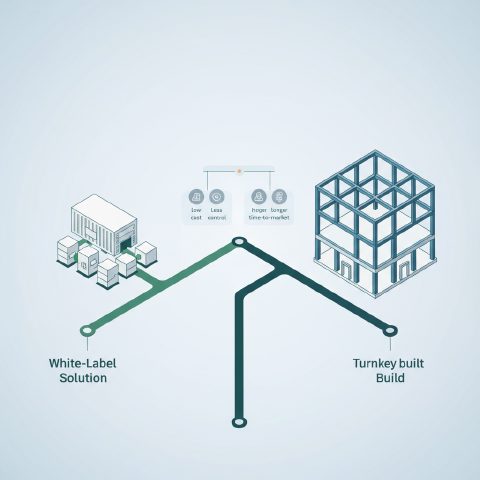
Existen tres modelos dominantes. El casino llave en mano incluye plataforma, juegos, licencia y operación bajo la marca del proveedor, a cambio de un revenue share alto. La marca blanca entrega la tecnología configurada bajo tu marca, pero con menos control técnico. La licencia de software pura te da el código o el acceso API, con máximo control y máxima responsabilidad operativa.
El modelo llave en mano es el más rápido para lanzar, normalmente entre 4 y 10 semanas, y es el que eligen operadores sin experiencia técnica previa o con capital inicial limitado. Proveedores como SoftSwiss, Digitain o BtoBet ofrecen paquetes donde ellos gestionan la infraestructura, las actualizaciones de seguridad y, en algunos casos, hasta el soporte al jugador. El coste real se esconde en el revenue share: entre el 20% y el 35% del GGR bruto es habitual en contratos estándar, aunque con volumen negociado puedes bajar a rangos del 15-18%.
La marca blanca es el punto intermedio que más confunde a los operadores. Técnicamente recibes una plataforma de casino online configurada con tu marca, tu dominio y tus colores, pero el back-end sigue siendo del proveedor. Eso significa que si el proveedor decide deprecar una funcionalidad o cambiar sus términos con un agregador de juegos, tú eres el afectado sin capacidad de reacción inmediata. EveryMatrix, por ejemplo, ofrece su solución OracleBet en modalidad marca blanca con acceso a más de 20.000 juegos, pero las integraciones de pago locales para LATAM se negocian aparte y tienen costes de setup que pueden superar los 5.000 euros por pasarela.
La licencia de software pura, que ofrecen proveedores como Softgamings o algunos módulos de Altenar, da control total sobre el stack pero exige un equipo técnico interno sólido. El coste de licencia anual puede oscilar entre 30.000 y 150.000 euros, más los costes de integración, hosting y mantenimiento. Para un operador que quiere escalar en varios mercados regulados simultáneamente, este modelo tiene sentido. Para un primer lanzamiento en un solo mercado, suele ser sobredimensionado.
Hay un cuarto modelo que está creciendo en LATAM: el modelo de agente o sub-operador bajo la licencia del proveedor. Es legal en Curaçao y en algunas jurisdicciones offshore, pero incompatible con operar en mercados regulados como Colombia, Perú o España, donde el regulador exige que el titular de la licencia sea el operador real. Confundir estos modelos es uno de los errores más caros que cometen los emprendedores que entran al sector sin asesoría especializada.
| Modelo | Time-to-market | Revenue share / coste | Control técnico | Compatibilidad con mercados regulados |
|---|---|---|---|---|
| Llave en mano | 4-10 semanas | 20-35% GGR | Bajo | Depende del proveedor |
| Marca blanca | 6-12 semanas | 15-25% GGR + setup fees | Medio | Sí, con certificaciones locales |
| Licencia de software | 3-6 meses | 30.000-150.000 €/año + OPEX | Alto | Sí, operador gestiona compliance |
| Sub-operador / agente | 2-4 semanas | Revenue share alto (30-45%) | Muy bajo | No compatible con LATAM regulado |
¿Qué proveedores de software iGaming tienen presencia real en LATAM y España?
SoftSwiss, EveryMatrix, Altenar, Digitain y Softgamings son los nombres más citados en LATAM, pero la presencia real varía mucho. Tener oficina en Buenos Aires o un stand en SiGMA Americas no equivale a tener certificaciones técnicas para Colombia, Perú o Brasil. España tiene su propio ecosistema, donde Sportingtech y algunos módulos de Kambi tienen más tracción.
SoftSwiss es probablemente el proveedor más activo en LATAM en este momento. Su plataforma BGCS ha sido adoptada por operadores en mercados offshore que sirven a Argentina, Chile y México, y han avanzado en el proceso de homologación técnica para Brasil bajo el nuevo marco de la Secretaria de Prêmios e Apostas. Su modelo de precios incluye una tarifa mensual fija más revenue share, lo que lo hace más predecible que los modelos puramente variables. El soporte en español existe, aunque la documentación técnica sigue siendo mayoritariamente en inglés.
EveryMatrix tiene una propuesta más modular: puedes contratar solo CasinoEngine (agregación de juegos), solo OddsMatrix (apuestas deportivas) o la suite completa. Para operadores que ya tienen una plataforma propia y solo necesitan agregación de contenido, esto es una ventaja real. En España, su integración con la DGOJ está documentada y varios operadores con licencia española la utilizan. El inconveniente es que la configuración inicial es compleja y requiere un equipo técnico competente en el lado del operador.
Digitain ha ganado terreno en México y Centroamérica con una propuesta de precio más agresiva y un time-to-market corto. Su plataforma cubre casino, apuestas deportivas y juegos virtuales en un solo contrato, lo que simplifica la negociación. Sin embargo, su certificación técnica para Colombia y Perú no siempre está actualizada, y ese detalle puede retrasar una solicitud de licencia entre 3 y 6 meses.
Para España, el mercado está más consolidado y los operadores grandes suelen desarrollar tecnología propia o usar proveedores con larga relación con la DGOJ. Sportingtech y algunas soluciones de Scientific Games (ahora Light & Wonder) tienen presencia, pero el coste de entrada para un operador nuevo en España es alto: la licencia de la DGOJ exige un aval bancario de entre 1 y 3 millones de euros dependiendo del tipo, y el proveedor de plataforma debe estar en el registro de proveedores de servicios técnicos de juego. Pocos proveedores llave en mano están en ese registro.
| Proveedor | Modelo principal | Mercados LATAM cubiertos | España (DGOJ) | Certificación técnica LATAM regulado |
|---|---|---|---|---|
| SoftSwiss | Llave en mano / SaaS | BR, MX, AR (offshore), CO (en proceso) | No | BR en proceso; CO parcial |
| EveryMatrix | Modular / Marca blanca | CO, PE, MX, AR | Sí | CO y PE con módulos específicos |
| Digitain | Llave en mano | MX, CA, GT, HN | No | Limitada en CO/PE |
| Altenar | Apuestas + casino | CO, PE, MX | No | CO verificado |
| Softgamings | Licencia de software | Offshore LATAM | No | No aplica (offshore) |
| Sportingtech | Llave en mano | CO, PE, MX, ES | Sí | CO y PE |
¿Cuánto cuesta realmente lanzar un casino online con un proveedor llave en mano en 2026?
El coste total de lanzamiento con un proveedor llave en mano en LATAM oscila entre 80.000 y 350.000 dólares en el primer año, dependiendo del mercado objetivo, la licencia y el nivel de personalización. Los operadores que presupuestan solo el setup fee del proveedor suelen descubrir que ese número representa entre el 20% y el 40% del coste real.
El desglose honesto de costes para un lanzamiento en un mercado regulado de LATAM tiene varias capas. La licencia de juego en Colombia (Coljuegos) tiene una tarifa de derechos de explotación que en 2025 rondaba los 3.000 millones de pesos colombianos anuales (aproximadamente 700.000 dólares), más una garantía de cumplimiento. En Perú (MINCETUR), el esquema es diferente: se paga un porcentaje sobre el GGR más tasas de autorización que pueden superar los 50.000 dólares en el proceso inicial. Estos números no los menciona ningún proveedor en su presentación comercial.
El coste del proveedor de plataforma en sí, para una solución llave en mano estándar, incluye: setup fee entre 15.000 y 60.000 euros, tarifa mensual de mantenimiento entre 3.000 y 10.000 euros, y revenue share sobre GGR. A eso hay que sumar las integraciones de pago locales. En Colombia, integrar PSE y Efecty correctamente puede costar entre 8.000 y 20.000 euros en desarrollo y certificación. En Perú, PagoEfectivo y Yape tienen procesos de integración propios con costes similares.
El marketing de lanzamiento es el coste que más se subestima. En mercados competitivos como México o Colombia, un presupuesto de adquisición de jugadores por debajo de 30.000 dólares mensuales durante los primeros 6 meses difícilmente genera masa crítica. Los operadores que lanzan con 50.000 dólares totales y esperan rentabilidad en 6 meses están operando con una premisa incorrecta: el payback period realista en LATAM regulado es de 18 a 36 meses.
Hay un coste que casi nadie menciona: el equipo de cumplimiento (compliance). En Colombia y Perú, el regulador exige un oficial de cumplimiento designado, procedimientos AML documentados y reportes periódicos. Si no tienes ese perfil internamente, necesitas un proveedor de servicios de compliance externo, que puede costar entre 2.000 y 6.000 dólares mensuales. Algunos proveedores llave en mano incluyen plantillas de compliance, pero la responsabilidad operativa siempre recae en el operador.
¿Cómo afecta la regulación local a la elección del proveedor de software iGaming?
La regulación local determina qué proveedores puedes usar legalmente. En Colombia, Coljuegos exige que la plataforma esté certificada por un laboratorio acreditado. En Perú, MINCETUR tiene un registro de plataformas autorizadas. En España, la DGOJ requiere que el proveedor técnico esté inscrito en su registro específico. Ignorar este filtro al inicio del proceso es el error más caro que cometen los operadores nuevos.
En Colombia, Coljuegos ha desarrollado uno de los marcos técnicos más exigentes de LATAM. La plataforma de casino online debe superar una auditoría técnica de un laboratorio certificado (GLI o equivalente aprobado por Coljuegos) antes de que el regulador emita la licencia de operación. Eso significa que si tu proveedor no tiene esa certificación específica para Colombia, deberás financiar el proceso de certificación tú mismo, lo que puede tomar entre 4 y 8 meses adicionales y costar entre 30.000 y 80.000 dólares. Algunos proveedores lo incluyen en su propuesta; la mayoría no.
Perú bajo MINCETUR tiene un enfoque diferente: el regulador mantiene un registro de plataformas tecnológicas autorizadas. Si tu proveedor no está en ese registro, el proceso de inclusión puede demorar meses y requiere documentación técnica extensa. Sportingtech y EveryMatrix tienen experiencia navegando este proceso; proveedores más pequeños o nuevos en el mercado pueden no tenerla, y ese detalle puede paralizar tu lanzamiento.
México es el caso más complejo de LATAM porque la SEGOB gestiona las licencias federales de juego remoto, pero la regulación técnica específica para plataformas digitales sigue siendo menos prescriptiva que en Colombia o Perú. Eso crea una paradoja: es más fácil lanzar en México en términos de requisitos técnicos del proveedor, pero el entorno legal es menos predecible y las licencias son más difíciles de obtener para nuevos operadores sin historial en el país.
En España, la DGOJ tiene un registro de proveedores de servicios técnicos de juego que es público y verificable. Antes de firmar cualquier contrato con un proveedor que dice operar en España, busca su nombre en ese registro. Si no está, no puedes usarlo para tu licencia española, sin excepciones. Este filtro descarta a la mayoría de los proveedores offshore que se presentan en ferias europeas como aptos para España.
¿Qué funcionalidades críticas debe incluir una plataforma de casino online para LATAM?
Para LATAM, las funcionalidades no negociables son: soporte nativo a monedas locales y métodos de pago regionales, sistema de bonos flexible con restricciones por jurisdicción, back-office en español con informes regulatorios configurables, y autoexclusión integrada con los registros nacionales donde existan. Sin estas cuatro, tendrás problemas operativos o regulatorios en los primeros meses.
El soporte a métodos de pago locales es la funcionalidad que más diferencia a los proveedores con experiencia real en LATAM de los que solo tienen presencia en ferias. En Colombia, PSE es el método de pago bancario dominante y cualquier casino que no lo integre correctamente pierde una parte significativa de los depósitos. En México, SPEI y OXXO Pay son esenciales. En Perú, PagoEfectivo y billeteras como Yape o Plin están creciendo rápidamente. Algunos proveedores integran estos métodos a través de agregadores de pago como PayRetailers o Pagsmile, lo que acelera el proceso pero añade una capa de comisiones que puede subir el coste de procesamiento entre 0,5% y 1,5% por transacción.
El sistema de bonos debe ser configurable por jurisdicción porque las reglas varían. En España, la DGOJ limita los bonos de bienvenida y exige que los wagering requirements sean transparentes y accesibles. En Colombia, Coljuegos tiene sus propias restricciones sobre publicidad y bonificaciones. Un proveedor cuya plataforma no permite configurar estas reglas de forma granular te va a crear problemas de cumplimiento que, en el mejor caso, resultan en una multa y, en el peor, en la suspensión de la licencia.
La autoexclusión es un punto crítico que se subestima. En Colombia existe RUJE (Registro Único de Jugadores Excluidos) y el operador está obligado a consultarlo antes de permitir el registro de un nuevo jugador. En España existe el Registro General de Interdicciones de Acceso al Juego (RGIAJ). Tu plataforma debe tener la integración técnica con estos registros funcionando desde el día uno. Si el proveedor no la tiene lista, es tu responsabilidad legal como operador, no la suya.
El back-office en español con informes regulatorios configurables parece obvio, pero varios proveedores europeos entregan un back-office en inglés con módulos de reportes diseñados para la MGA o la UKGC que no se adaptan a los formatos exigidos por Coljuegos o MINCETUR. Eso obliga al operador a desarrollar integraciones adicionales o a exportar datos manualmente, lo que es ineficiente y propenso a errores en los reportes al regulador.
¿Cómo se comparan los costes de revenue share entre los principales proveedores?
Los revenue share en el mercado oscilan entre el 12% y el 40% del GGR, dependiendo del proveedor, el volumen proyectado y el mercado objetivo. Los contratos estándar sin negociación suelen estar en el rango del 25-35%. Con volumen demostrado o compromisos de mínimo garantizado, es posible bajar a rangos del 15-20%. Por debajo del 12% prácticamente no existe en modelos llave en mano.
El revenue share es el coste más importante a largo plazo y el menos visible en las presentaciones comerciales. Un proveedor que cobra el 30% de tu GGR durante 5 años puede costar más que uno que cobra el 20% con un setup fee más alto. La matemática es simple pero muchos operadores no la hacen antes de firmar: con un GGR mensual de 500.000 dólares, la diferencia entre el 20% y el 30% es 50.000 dólares al mes, o 600.000 dólares al año.
Los factores que determinan el revenue share negociado son: el volumen mínimo garantizado que el operador está dispuesto a comprometer, la exclusividad geográfica (algunos proveedores ofrecen descuento si eres su único operador en un mercado), el plazo del contrato (contratos a 3 años suelen tener mejores condiciones que contratos anuales), y el nivel de servicios incluidos. Un proveedor que incluye soporte de compliance, actualizaciones regulatorias automáticas y account management dedicado puede justificar un revenue share más alto que uno que solo entrega la tecnología.
Hay una trampa contractual frecuente: el revenue share mínimo mensual garantizado. Algunos contratos incluyen una cláusula que establece un pago mínimo mensual al proveedor independientemente de tu GGR real. Si en los primeros meses de operación tu GGR es bajo (lo cual es normal), ese mínimo garantizado puede representar el 50% o más de tus ingresos. Revisa esta cláusula con un abogado especializado antes de firmar.
| Tipo de proveedor | Revenue share estándar | Revenue share negociado (volumen alto) | Mínimo mensual garantizado habitual |
|---|---|---|---|
| Llave en mano premium (SoftSwiss, EveryMatrix) | 25-35% | 15-20% | 5.000-15.000 USD |
| Llave en mano mid-market (Digitain, Sportingtech) | 20-30% | 15-18% | 3.000-8.000 USD |
| Marca blanca con setup fee | 15-25% | 12-18% | 2.000-6.000 USD |
| Licencia de software pura | 0% (tarifa fija) | N/A | No aplica |
¿Qué trampas contractuales deben revisar los operadores antes de firmar con un proveedor?
Las cinco cláusulas que más daño hacen son: el revenue share mínimo garantizado, la cláusula de exclusividad de mercado (que puede impedirte cambiar de proveedor), los derechos sobre los datos de jugadores, las condiciones de terminación anticipada y los SLA sin penalizaciones reales. Ninguna de estas aparece en las presentaciones comerciales; todas están en el contrato.
La cláusula de propiedad de datos de jugadores es la más ignorada y la más peligrosa. En algunos contratos llave en mano, el proveedor se reserva derechos sobre la base de datos de jugadores o establece restricciones sobre su portabilidad. Si decides cambiar de proveedor después de 3 años con 50.000 jugadores registrados, descubres que no puedes migrar esos datos libremente. En mercados como España, esto también tiene implicaciones bajo el RGPD: el operador es el responsable del tratamiento de datos, pero si el proveedor controla la base de datos, la responsabilidad legal y el control operativo están desalineados.
Las condiciones de terminación anticipada merecen atención especial. Contratos con penalizaciones de terminación equivalentes a 12 meses de revenue share mínimo son más comunes de lo que parece. Si el proveedor no cumple sus compromisos de uptime o tarda en entregar integraciones prometidas, necesitas tener cláusulas de terminación por incumplimiento bien definidas, con plazos de cura específicos. Sin esas cláusulas, estás atrapado aunque el servicio sea deficiente.
Los SLA sin penalizaciones reales son otro problema frecuente. Un SLA que promete 99,5% de uptime pero cuya cláusula de remedio es solo un crédito de servicio equivalente a unas horas de tarifa mensual no te protege de las pérdidas reales por caída del sistema. Negocia SLA con penalizaciones económicas proporcionales al impacto en GGR, no solo créditos simbólicos.
Finalmente, revisa la cláusula de cambios de precio. Algunos contratos permiten al proveedor ajustar tarifas con 30 días de preaviso sin posibilidad de terminación sin penalización. En un entorno de inflación o cambio regulatorio, eso puede convertir un contrato rentable en uno no viable de un mes para otro. Negocia precios fijos por al menos 24 meses o vincula cualquier ajuste a un índice de precios específico y acordado.
¿Cómo está cambiando el mercado con la regulación de Brasil y qué significa para los proveedores?
Brasil bajo la Secretaria de Prêmios e Apostas (SPA/MF) es el mercado más grande de LATAM y su regulación de 2025-2026 está forzando a los proveedores a adaptarse rápido. Los que completaron la homologación técnica antes del primer trimestre de 2026 tienen una ventaja competitiva real; los que aún están en proceso pueden tardar entre 6 y 18 meses adicionales en estar operativos legalmente.
Brasil representa aproximadamente el 45% del mercado de apuestas online de América Latina en términos de volumen. La apertura regulatoria bajo la Ley 14.790 de 2023 y su reglamentación posterior por el Ministerio de Hacienda a través de la SPA/MF creó un proceso de licencias formal que empezó a procesar solicitudes en 2025. Para los proveedores de software iGaming, esto significa que sus plataformas deben superar un proceso de certificación técnica específico para Brasil, diferente al de otros mercados de LATAM.
Los requisitos técnicos brasileños incluyen: localización de datos en servidores dentro de Brasil o en jurisdicciones aprobadas, integración con el sistema de identificación CPF para verificación de jugadores, soporte a PIX como método de pago principal, y reportes en el formato específico exigido por la SPA. Proveedores como SoftSwiss y EveryMatrix han invertido recursos significativos en adaptar sus plataformas a estos requisitos. Otros proveedores más pequeños están usando el tiempo de espera para ver si los requisitos se flexibilizan, lo que es una apuesta arriesgada.
Para un operador que quiere entrar a Brasil, la elección del proveedor de plataforma es más crítica que en cualquier otro mercado de LATAM porque el proceso de licencia está directamente vinculado a la certificación técnica del proveedor. Si eliges un proveedor que aún no ha completado su homologación, tu solicitud de licencia no puede avanzar. Antes de firmar cualquier contrato para Brasil, exige documentación actualizada del estado de la homologación técnica del proveedor ante la SPA/MF.
El mercado brasileño también tiene particularidades de pago que no existen en otros mercados: PIX tiene una penetración superior al 70% en transacciones digitales y cualquier plataforma que no lo integre nativamente está en desventaja. Además, la regulación exige que los fondos de jugadores estén segregados en cuentas específicas, lo que tiene implicaciones en la arquitectura de la wallet de la plataforma. No todos los proveedores han actualizado su arquitectura para cumplir este requisito.
¿Qué criterios usar para evaluar y seleccionar un proveedor de software iGaming?
El proceso de selección debe basarse en seis criterios ponderados: certificaciones técnicas en tus mercados objetivo, historial de uptime documentado, flexibilidad contractual, soporte local en español, capacidad de integración con pagos locales, y referencias verificables de operadores activos. El precio es relevante pero no debe ser el criterio dominante en la selección inicial.
El primer filtro es no negociable: certifica que el proveedor tiene las homologaciones técnicas para los mercados donde quieres operar antes de invertir tiempo en una demo o en negociaciones comerciales. Pide el certificado de laboratorio específico para tu mercado objetivo, con fecha de emisión y vigencia. Un certificado de 2021 para Colombia puede no ser válido en 2026 si Coljuegos ha actualizado sus requisitos técnicos, lo que ha ocurrido varias veces en los últimos años.
El segundo criterio es el historial de uptime real, no el prometido. Pide informes de disponibilidad de los últimos 12 meses de operadores que ya usen la plataforma. Si el proveedor no puede facilitarte esa información o la referencia no acepta compartirla, es una señal de alerta. Los proveedores con infraestructura sólida no tienen problema en mostrar sus métricas de disponibilidad porque son un argumento de venta.
El tercer criterio es la calidad del soporte técnico en español. Solicita una prueba de soporte durante el proceso de due diligence: envía una consulta técnica compleja y mide el tiempo de respuesta y la calidad de la respuesta. Un proveedor que tarda 48 horas en responder una consulta durante el proceso de venta tardará más cuando seas cliente y tengas un problema en producción a las 2 de la mañana de un sábado.
El cuarto criterio, frecuentemente ignorado, es hablar directamente con operadores que ya usan la plataforma en mercados similares al tuyo. No con las referencias que el proveedor te facilita, que obviamente son sus mejores clientes, sino con operadores que encuentres en eventos del sector como SiGMA Americas, G2E Latin America o BiS SiGMA Americas. Una conversación honesta con un operador colombiano sobre su experiencia con un proveedor específico vale más que 10 horas de demos comerciales.
- SoftSwiss — Plataforma BGCS con fuerte presencia en LATAM offshore y en proceso de homologación para Brasil. Modelo SaaS con tarifa fija más revenue share. Documentación técnica sólida y soporte en español disponible.
- EveryMatrix — Solución modular que permite contratar componentes individuales (CasinoEngine, OddsMatrix, PaymentIQ). Certificaciones para Colombia y Perú documentadas. Ideal para operadores con equipo técnico propio que necesitan módulos específicos.
- Digitain — Propuesta llave en mano con precio competitivo y time-to-market rápido. Fuerte en México y Centroamérica. Certificaciones para Colombia y Perú menos actualizadas; verificar estado antes de comprometerse para esos mercados.
- Sportingtech — Una de las pocas plataformas con presencia verificada tanto en LATAM regulado (Colombia, Perú) como en España (inscrita en registro DGOJ). Propuesta más cara que alternativas mid-market pero con menor riesgo regulatorio.
- Altenar — Especializado en apuestas deportivas con módulo de casino integrado. Certificación verificada en Colombia. Buena opción para operadores que priorizan el libro de apuestas deportivas con casino como producto complementario.
- Softgamings — Modelo de licencia de software con acceso a más de 10.000 juegos a través de su agregador. Orientado a mercados offshore. No tiene certificaciones para mercados regulados de LATAM; adecuado para operadores en fase pre-regulación o con licencia Curaçao.


Comentarios
Aún no hay comentarios — sé el primero.