Regulación del Juego Online en Chile 2026: Lo Que Todo Operador Debe Saber Antes de Entrar
¿Cuál es el estado legal del juego online en Chile en 2026?
En 2026, el juego online en Chile opera en un vacío legal: no existe una ley específica que lo autorice ni que lo prohíba de forma explícita para operadores extranjeros. La Ley 19.995 de 2005 regula los casinos físicos, pero no contempla el entorno digital. Esto deja a los operadores offshore en una zona gris tolerada, no regulada.
La situación jurídica de Chile es la que más confunde a los operadores que vienen de mercados regulados como España o Colombia. No hay una norma que diga «el juego online está prohibido», pero tampoco hay una que lo autorice y otorgue licencias. La Ley 19.995 creó la Superintendencia de Casinos de Juego (SCJ) y estableció el régimen para casinos físicos en zonas turísticas, sin mencionar el canal digital en ninguno de sus artículos sustantivos.
En la práctica, decenas de operadores internacionales sirven a usuarios chilenos desde licencias de Curaçao, Malta (MGA) o Gibraltar sin que el Estado haya tomado acciones sistemáticas contra ellos. El Servicio de Impuestos Internos (SII) no tiene mecanismos consolidados para gravar esos ingresos en origen, y el Banco Central no ha emitido instrucciones formales de bloqueo de transacciones hacia plataformas de juego. Eso no significa que el riesgo sea cero: algunos bancos locales aplican políticas propias de rechazo de pagos a sitios de juego, lo que genera fricciones operativas reales.
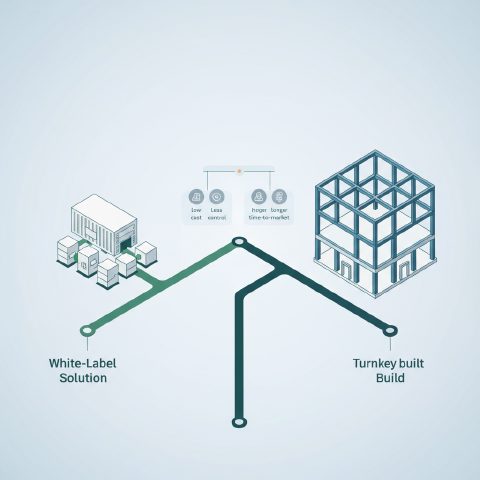
Para un operador que evalúa lanzar un casino llave en mano o marca blanca orientado a Chile, esta ambigüedad tiene dos caras. Por un lado, la entrada es técnicamente posible hoy mismo con una licencia offshore y un buen stack de pagos alternativos. Por otro, construir una base de usuarios grande en un mercado sin regulación formal expone al operador a un riesgo de reputación y a la posibilidad de que, cuando llegue la ley, las condiciones de transición sean desfavorables para quien no haya operado de forma transparente.
¿En qué punto está el proyecto de ley de juego online en Chile?
El proyecto de ley que regularía el juego online en Chile lleva múltiples versiones desde 2019 y en 2025 alcanzó su avance parlamentario más significativo. El texto en discusión propone otorgar competencia regulatoria a la SCJ, establecer un régimen de licencias pagadas y crear obligaciones de juego responsable. La aprobación definitiva y la entrada en vigor de licencias operativas podrían darse entre 2026 y 2027.
El historial legislativo chileno en esta materia es el de un proyecto que avanza despacio y con retrocesos. La primera moción relevante data de 2019; fue archivada, reformulada y reingresada en varias ocasiones. Lo que cambió en 2024-2025 fue el contexto político: el debate sobre tributación del juego y la preocupación por la ludopatía juvenil le dieron urgencia política al tema, algo que no tenía antes.
El texto más reciente en discusión en la Cámara de Diputados contempla varios elementos clave para los operadores. Primero, una licencia nacional obligatoria para ofrecer juego online a residentes chilenos, administrada por la SCJ. Segundo, requisitos de localización de datos y servidores que podrían complicar a los operadores que usan infraestructura 100% cloud offshore. Tercero, un porcentaje de retorno al Estado, cuya cifra exacta sigue en negociación pero que en versiones preliminares rondaba entre el 15% y el 20% del GGR. Cuarto, restricciones de publicidad similares a las que España implementó con el Real Decreto 958/2020, incluyendo límites de horario y prohibición de usar influencers.
Lo que los departamentos comerciales de los proveedores llave en mano no siempre mencionan es que entre la aprobación de una ley y la emisión de las primeras licencias operativas suele haber entre 12 y 24 meses adicionales. Colombia tardó más de dos años entre la Ley 643 y las primeras licencias de Coljuegos para juego online. Perú, con MINCETUR, tuvo un proceso similar. Chile no será diferente. Un operador que planifique para «cuando salga la ley» sin presupuestar ese período de transición cometerá un error de planificación costoso.
| País | Organismo regulador | Estado en 2026 | Años desde inicio del proceso hasta licencias operativas |
|---|---|---|---|
| Colombia | Coljuegos | Regulado y operativo desde 2016 | Aprox. 4 años (2011-2016) |
| Perú | MINCETUR | Regulado, licencias activas desde 2020 | Aprox. 3 años (2017-2020) |
| Argentina (Prov.) | LOTBA / INAES por provincia | Regulación fragmentada por provincia desde 2020 | Variable por jurisdicción |
| Brasil | SPA/MF (Secretaría de Premios) | Marco aprobado en 2023, licencias en proceso 2025-2026 | Aprox. 2-3 años |
| Chile | SCJ (propuesto) | Proyecto en Congreso, sin licencias vigentes | Pendiente de aprobación |
¿Qué rol tendrá la Superintendencia de Casinos de Juego (SCJ) en la regulación online?
La SCJ es el organismo propuesto como autoridad central para el juego online en Chile. Hoy regula los 26 casinos físicos autorizados bajo la Ley 19.995. Extender su mandato al entorno digital es la opción más lógica institucionalmente, aunque implica que la SCJ necesitará ampliar capacidades técnicas significativas para fiscalizar plataformas digitales, algo que no tiene en su configuración actual.
La SCJ tiene experiencia en auditoría de salas físicas, control de acceso y cumplimiento de zonas de exclusión. Fiscalizar plataformas online es un trabajo completamente diferente: requiere capacidad de auditoría de RNG (generadores de números aleatorios), revisión de sistemas antifraude, monitoreo de transacciones en tiempo real y coordinación con proveedores de pagos digitales. Ninguna de esas capacidades está plenamente desarrollada en la SCJ actual.
El modelo que Chile probablemente adopte es el que siguió Colombia con Coljuegos: crear una unidad técnica especializada dentro del organismo existente, apoyada inicialmente por consultores externos y por los propios operadores licenciados a través de tasas de supervisión. Coljuegos tardó varios años en construir una capacidad de fiscalización digital creíble. La DGOJ en España, que es una referencia más madura, tiene equipos dedicados a auditoría técnica de plataformas y trabaja con laboratorios certificados como BMM o GLI para la homologación de software.
Para un operador que evalúa Chile, esto tiene implicaciones prácticas. Si la SCJ exige homologación de software de juego por un laboratorio certificado, los proveedores de plataforma llave en mano que ya tienen certificaciones GLI-19 o BMM en otros mercados tendrán ventaja competitiva enorme frente a soluciones más económicas sin certificación. Empresas como SoftSwiss, EveryMatrix o Pragmatic Solutions ya operan en mercados con esos requisitos y tienen los certificados listos. Un proveedor sin ese historial puede costarle al operador meses de retraso y costos adicionales de certificación que no estaban en el presupuesto inicial.
¿Cuánto costaría obtener una licencia de casino online en Chile cuando esté disponible?
No existen cifras oficiales porque la ley no está aprobada. Basándome en los rangos de mercados comparables en LATAM, estimo que una licencia chilena podría costar entre USD 50.000 y USD 200.000 en tasas iniciales, más un canon anual vinculado al GGR. Colombia cobra alrededor de USD 65.000 por licencia de 5 años; Perú, entre USD 30.000 y USD 80.000 según el tipo de operación.
Doy esas cifras como referencia de orden de magnitud, no como proyección oficial. Lo que sí puedo afirmar con seguridad es que Chile, dado su nivel de desarrollo institucional y el tamaño de su mercado, no optará por una licencia barata tipo Curaçao. El modelo más probable es el de Colombia o el de España: una tasa inicial significativa, requisitos de capital mínimo demostrable (posiblemente entre USD 500.000 y USD 1.000.000 en activos líquidos), y un porcentaje del GGR como canon anual.
Los costos que los operadores suelen subestimar no son las tasas de licencia sino los costos de cumplimiento posterior. En España, un operador con licencia DGOJ gasta entre 150.000 y 300.000 euros anuales solo en costos de compliance: auditorías, reportes al regulador, sistemas de autoexclusión integrados con el Registro General de Interdicciones de Acceso al Juego (RGIAJ), y adaptaciones de plataforma. Chile probablemente cree un sistema equivalente de autoexclusión vinculado a los registros de casinos físicos de la SCJ.
Si estás evaluando un casino llave en mano para Chile, mi recomendación es presupuestar los costos de licencia y compliance chilenos como una línea separada del costo de la plataforma. Los proveedores llave en mano te venderán la solución técnica; la carga regulatoria recae sobre el operador titular de la licencia. Confundir ambos costos es uno de los errores más frecuentes que veo en fundadores que entran a LATAM por primera vez.
| Mercado | Organismo | Tasa inicial estimada (USD) | Canon GGR anual | Capital mínimo requerido |
|---|---|---|---|---|
| Colombia | Coljuegos | ~65.000 | ~17% GGR | No especificado públicamente |
| Perú | MINCETUR | 30.000 - 80.000 | ~12% GGR (variable) | Garantía bancaria requerida |
| España | DGOJ | ~100.000 - 200.000 (según categorías) | ~25% GGR (IRPF + tasa) | Depende del tipo de licencia |
| Brasil (estimado 2025-26) | SPA/MF | ~30M BRL (~6M USD) para operadores grandes | ~12% GGR | Capital mínimo elevado |
| Chile (proyectado) | SCJ | 50.000 - 200.000 (estimación) | 15-20% GGR (en discusión) | Por definir |
¿Qué riesgos reales enfrenta un operador que entra a Chile hoy sin licencia local?
Los riesgos más concretos son tres: bloqueo de pasarelas de pago por políticas bancarias locales, exclusión del mercado regulado cuando llegue la ley si no cumples los criterios de transición, y daño reputacional que complica futuras solicitudes de licencia. Las sanciones penales directas contra operadores offshore son históricamente raras en Chile, pero eso puede cambiar con la nueva ley.
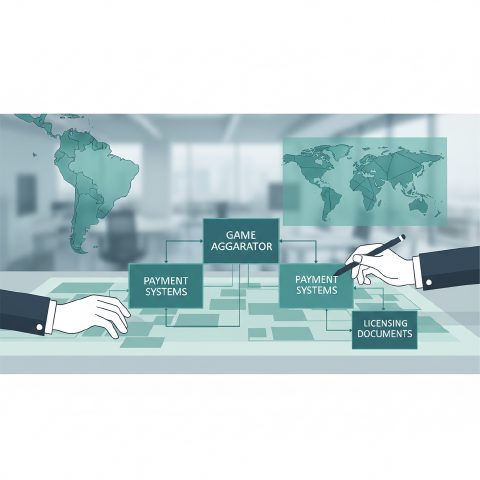
El problema de pagos es el más inmediato y el más costoso operativamente. Los bancos chilenos grandes, como Banco de Chile o Santander Chile, aplican políticas propias de rechazo de transacciones hacia sitios de juego no regulados. Eso obliga a los operadores a trabajar con pasarelas alternativas: billeteras digitales como Khipu, transferencias bancarias directas facilitadas por agregadores locales, o criptomonedas. Cada solución alternativa tiene un costo de conversión y una tasa de rechazo más alta que una pasarela bancaria convencional, lo que afecta directamente al margen operativo.
El segundo riesgo es el de la transición regulatoria. Cuando Colombia reguló el mercado, Coljuegos estableció criterios de idoneidad para los solicitantes de licencia que incluían historial de cumplimiento en otros mercados. Un operador que hubiera operado de forma opaca en Colombia durante los años previos tenía dificultades para demostrar ese historial limpio. Chile probablemente incluirá criterios similares. Operar hoy con prácticas cuestionables, aunque técnicamente no estén sancionadas, puede cerrarte la puerta de la licencia mañana.
El tercer riesgo es menos cuantificable pero real: la reputación ante los proveedores de software de primera línea. Empresas como Evolution Gaming, Pragmatic Play o NetEnt tienen políticas de distribución que les impiden licenciar contenido a operadores en mercados donde operan sin ningún marco legal. Algunos operadores en Chile trabajan hoy con proveedores de segunda o tercera línea precisamente por eso, lo que limita la calidad de la oferta y la capacidad de competir cuando el mercado se regule y entren operadores con catálogos completos.
¿Cómo funcionan los pagos locales en Chile para un casino online?
Chile tiene una infraestructura de pagos digitales más desarrollada que la media de LATAM, pero los bancos locales bloquean activamente transacciones hacia casinos no regulados. Los métodos que funcionan hoy son transferencias bancarias vía Khipu, tarjetas prepago, y en menor medida cripto. Cuando llegue la regulación, las tarjetas de débito y crédito convencionales serán el canal dominante.
Khipu es el método de pago más relevante para depósitos en plataformas de juego en Chile hoy. Funciona como un facilitador de transferencias bancarias directas que no requiere que el banco del usuario procese la transacción como «juego», sino como transferencia estándar. Tiene tasas de éxito razonables y cobertura en los principales bancos chilenos. El problema es que las tasas de comisión para el operador son más altas que las de una pasarela de tarjeta convencional, y los límites de transacción pueden ser restrictivos para jugadores de alto valor.
Las tarjetas prepago, tanto las de marca Visa como las locales, son otro canal usado frecuentemente. Permiten al usuario cargar fondos en efectivo y usarlos en plataformas online sin que la transacción quede vinculada a su cuenta bancaria principal. Para el operador, el problema es el KYC: verificar la identidad del titular de una tarjeta prepago es más difícil, lo que eleva el riesgo de fraude y de uso por menores de edad.
Las criptomonedas, especialmente USDT y BTC, tienen una base de usuarios más pequeña en Chile que en Argentina o Venezuela, pero crecen. Para operadores que quieran entrar hoy al mercado chileno con un modelo marca blanca, incluir cripto como método de pago es razonable como complemento, no como canal principal. La penetración de crypto en el segmento de jugadores chilenos de entre 25 y 40 años es real pero limitada.
Cuando Chile regule el mercado, el panorama cambiará radicalmente. La DGOJ en España exige que los operadores licenciados acepten pagos por los canales habituales y prohíbe el uso de cripto para depósitos. Chile podría adoptar una postura similar, especialmente dado el enfoque de la ley en la trazabilidad de transacciones para prevención de lavado de dinero. Los operadores que hoy construyen su modelo de pagos 100% sobre cripto deberán rediseñarlo cuando llegue la regulación.
¿Qué diferencias clave hay entre lanzar en Chile y hacerlo en Colombia o España?
Colombia y España tienen marcos regulatorios activos con procesos de licencia definidos, costos conocidos y competencia establecida. Chile en 2026 es un mercado en formación: mayor incertidumbre regulatoria pero también menor competencia directa de operadores licenciados localmente. La estrategia de entrada, los costos de compliance y el perfil de riesgo son fundamentalmente distintos en cada caso.
En Colombia, entrar hoy significa competir contra operadores establecidos como Codere, Betplay o Wplay que llevan años construyendo marca y base de usuarios con licencia de Coljuegos. La barrera de entrada regulatoria es conocida y superable, pero el costo de adquisición de clientes (CAC) es alto porque el mercado ya está maduro. El GGR del mercado colombiano regulado superó los USD 400 millones en 2023, según datos de Coljuegos, y la competencia es feroz.
España es el mercado más regulado y más costoso de los tres. La DGOJ tiene requisitos técnicos detallados, el proceso de licencia puede tomar entre 6 y 18 meses, y el régimen fiscal es significativamente más oneroso que en LATAM. El mercado español es atractivo por su tamaño y la solvencia de los jugadores, pero los márgenes operativos son menores que en mercados emergentes. Un operador que entra a España necesita un presupuesto de compliance y de adaptación técnica que puede superar los 500.000 euros antes de la primera apuesta.
Chile hoy ofrece un perfil diferente: bajo costo de entrada inmediata (sin licencia local que gestionar), mercado de tamaño medio con buena penetración de internet y smartphones, y una clase media con capacidad de gasto. El riesgo es la incertidumbre regulatoria y la posibilidad de que, cuando llegue la ley, el costo de obtener la licencia y las condiciones de transición sean desfavorables para quienes no se prepararon. Mi recomendación para un operador con recursos limitados: entra a Chile ahora con una solución marca blanca sobre licencia offshore, construye base de datos y conocimiento del mercado, y ten lista la documentación para solicitar la licencia local en cuanto el proceso abra.
¿Qué plataformas llave en mano o marca blanca son adecuadas para el mercado chileno?
Para Chile, los criterios de selección de plataforma deben incluir soporte para pagos locales latinoamericanos, capacidad de adaptación rápida a requisitos regulatorios nuevos, y certificaciones de software existentes en otros mercados LATAM. Proveedores como SoftSwiss, EveryMatrix, BtoBet y Softgamings tienen presencia activa en LATAM y son candidatos razonables.
SoftSwiss tiene una posición fuerte en mercados de habla hispana con su solución casino llave en mano: incluye integración con múltiples proveedores de juego, gestión de bonos, y soporte para métodos de pago locales. Su modelo de revenue share sobre el GGR de la plataforma puede ser costoso para operadores en etapa inicial, pero la velocidad de lanzamiento y el soporte técnico son ventajas reales. Han trabajado con operadores en mercados similares a Chile en términos de madurez regulatoria.
EveryMatrix ofrece una solución modular que permite a los operadores combinar su CasinoEngine con el WalletEngine y el PAM (Player Account Management) de forma flexible. Para un operador que quiere entrar a Chile hoy con una solución marca blanca y luego migrar a licencia propia, la arquitectura modular de EveryMatrix facilita esa transición sin cambiar de plataforma completa. Su integración con métodos de pago LATAM es sólida, aunque requiere configuración específica para Chile.
BtoBet, adquirida por Kambi Group, tiene experiencia específica en mercados regulados de LATAM incluyendo Colombia y Perú. Eso significa que su plataforma ya ha pasado por procesos de homologación con Coljuegos y MINCETUR, lo que es una señal positiva sobre su capacidad de adaptarse a los requisitos de la SCJ cuando lleguen. El costo de su solución es más alto que opciones más económicas del mercado, pero la experiencia regulatoria tiene valor concreto.
Lo que debes preguntar a cualquier proveedor antes de firmar: ¿tienen integración activa con Khipu? ¿Su RNG tiene certificación GLI o BMM vigente? ¿Qué tan rápido pueden adaptar los flujos de autoexclusión y límites de depósito a los requisitos que establezca la SCJ? Si no tienen respuestas concretas a esas tres preguntas, el costo de adaptación recaerá sobre ti.
¿Qué obligaciones de juego responsable contempla el proyecto de ley chileno?
El proyecto de ley en discusión incluye obligaciones de autoexclusión, límites de depósito configurables por el usuario, restricciones de publicidad y un registro nacional de personas con problemas de juego. El modelo de referencia más cercano es el de Colombia, aunque versiones recientes del texto incorporan elementos del enfoque europeo, especialmente de la regulación española.
La autoexclusión es el mecanismo más discutido en el proyecto. La propuesta es crear un registro centralizado administrado por la SCJ, interoperable con el sistema de exclusión que ya existe para los casinos físicos. Eso significa que un jugador que se autoexcluya del Enjoy Casino de Santiago debería quedar también bloqueado en las plataformas online licenciadas. Para el operador, esto implica integrar su sistema de verificación de identidad con el registro de la SCJ en tiempo real, lo que tiene costos técnicos y de mantenimiento.
Los límites de depósito configurables por el usuario son otro elemento que aparece en el texto. En España, la DGOJ exige que los operadores permitan a los usuarios establecer límites diarios, semanales y mensuales, y que esos límites entren en vigor de forma inmediata al reducirlos pero tengan un período de espera de 7 días para aumentarlos. Chile podría adoptar un esquema similar. Para la plataforma, esto requiere una capa de lógica de negocio específica que no todos los proveedores llave en mano tienen lista de forma nativa.
Las restricciones de publicidad son políticamente sensibles en Chile. El proyecto original incluía prohibición de publicidad en horario de protección al menor y restricciones sobre el uso de celebridades deportivas. Dado que el fútbol es un vector de marketing enorme en Chile, esto afectaría directamente las estrategias de adquisición de usuarios de los operadores. Es un punto que puede cambiar durante la negociación parlamentaria, pero los operadores deben planificar estrategias de marketing que no dependan de patrocinios deportivos masivos.
¿Cómo debería estructurar su estrategia de entrada un operador que quiere estar listo para la regulación chilena?
La estrategia óptima tiene tres fases: entrar ahora con una solución marca blanca sobre licencia offshore para construir conocimiento del mercado y base de datos, preparar la documentación corporativa y técnica para solicitar licencia local en cuanto abra el proceso, y seleccionar una plataforma que pueda adaptarse a los requisitos regulatorios chilenos sin migración completa.
La fase de entrada inmediata no requiere grandes inversiones si se hace con una solución marca blanca bien elegida. El objetivo en esta fase no es la rentabilidad máxima sino el aprendizaje: qué métodos de pago funcionan mejor en Chile, qué segmentos de usuarios responden a qué tipos de juego, qué canales de adquisición tienen el CAC más bajo. Esos datos son activos que tendrán valor enorme cuando el mercado se regule y la competencia se intensifique.
La preparación para la licencia debe empezar mucho antes de que el proceso abra. Coljuegos, cuando abrió el proceso de licencias, requirió documentación corporativa que muchos operadores tardaron meses en reunir: estados financieros auditados de los últimos tres años, certificados de buena conducta de los accionistas principales, historial de operaciones en otros mercados regulados, y descripciones técnicas detalladas de la plataforma. Tener eso preparado con antelación puede significar la diferencia entre ser uno de los primeros licenciados o quedar en lista de espera mientras la competencia ya opera.
La selección de plataforma es la decisión más crítica y la que más cuesta cambiar después. Un casino llave en mano que funciona bien en el entorno no regulado actual pero que no tiene arquitectura para integrar los módulos de compliance que exigirá la SCJ te obligará a una migración costosa y disruptiva en el peor momento posible: justo cuando el mercado se abra a la competencia licenciada. Invierte tiempo en evaluar la hoja de ruta regulatoria del proveedor, no solo sus funcionalidades actuales.


Comentarios
Aún no hay comentarios — sé el primero.