Plataforma de Apostas e Cassino: Os Melhores Fornecedores para Operar no Brasil em 2026
O que é uma plataforma de apostas e como ela difere de um software de cassino online?
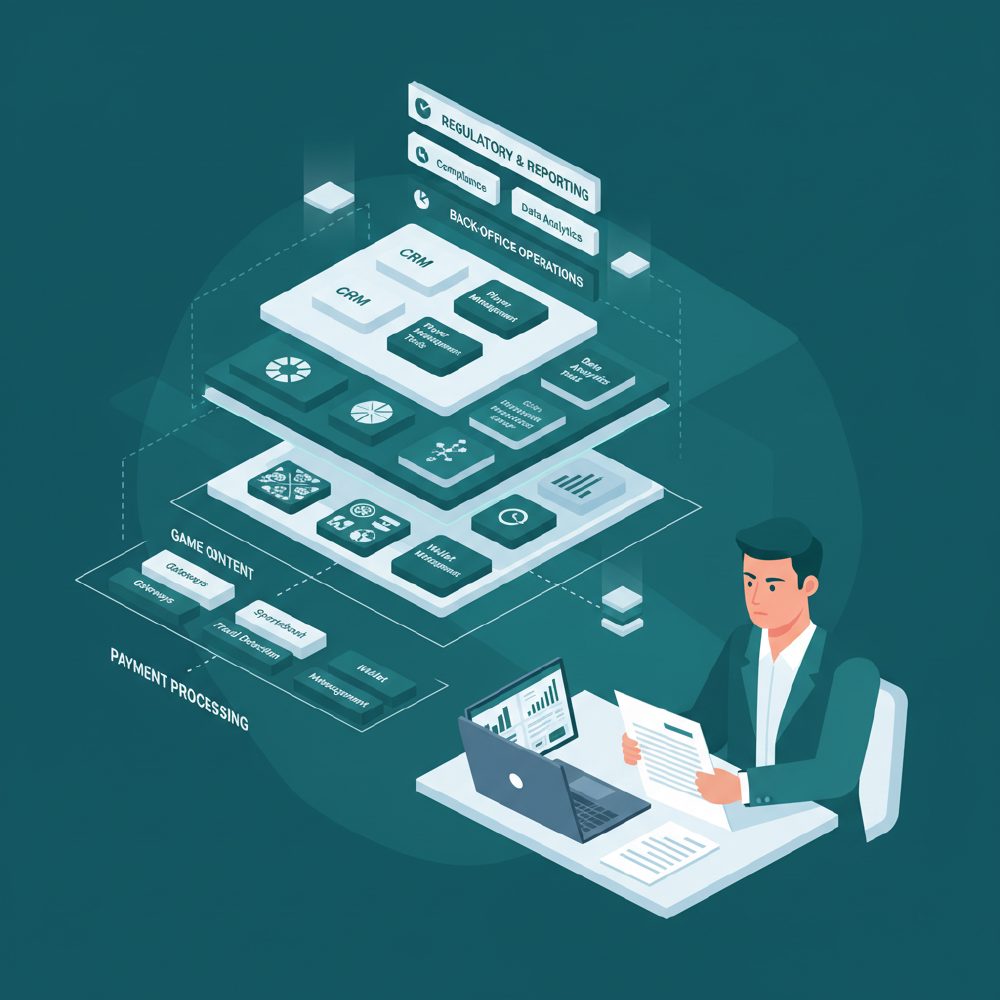
Uma plataforma de apostas é o sistema central que gerencia contas de jogadores, carteira, bônus, relatórios regulatórios e integração com provedores de odds. O software de cassino online é o conjunto de jogos (slots, ao vivo, mesa) licenciado separadamente e plugado nessa plataforma via API. Os dois precisam coexistir, mas são contratos e custos distintos.
A confusão entre os dois conceitos custa dinheiro. Operadores que chegam ao mercado achando que um único fornecedor resolve tudo descobrem, depois do contrato assinado, que a plataforma cobre infraestrutura e back-office, enquanto o conteúdo de cassino vem de agregadores como SoftSwiss Game Aggregator, Relax Gaming ou Hub88. Cada camada tem precificação própria: a plataforma cobra licença mensal ou revenue share, e cada agregador cobra entre 1% e 3% do GGR gerado pelos jogos que ele distribui.
No contexto da Lei 14.790 e das portarias da SPA/MF, a separação técnica importa porque a homologação técnica exige documentação específica de cada componente. A plataforma precisa demonstrar controles de responsible gambling, sistema antifraude, relatórios em formato definido pelo regulador e segregação de fundos de jogadores. O conteúdo de cassino precisa de certificação de RTP por laboratório acreditado, como BMM, GLI ou iTech Labs. Misturar as duas camadas na mesma proposta comercial é sinal de que o fornecedor não conhece o mercado regulado.
Outro ponto que operadores subestimam: a plataforma de apostas esportivas e a plataforma de cassino podem ser o mesmo sistema ou sistemas separados integrados. Fornecedores como Kambi e Sportradar fornecem a camada de odds e mercados esportivos, mas não entregam cassino. Já SoftSwiss, EveryMatrix e BtoBet oferecem stacks mais completos. A decisão de usar um stack integrado ou montar por camadas afeta custo, prazo de lançamento e complexidade de compliance.
Quais são os principais fornecedores de plataforma de apostas para o mercado brasileiro em 2026?
Os fornecedores mais presentes em discussões de operadores focados no Brasil incluem SoftSwiss, EveryMatrix, BtoBet, Digitain e Altenar para a camada esportiva, além de soluções regionais como a brasileira Orion Gaming. Nenhum tem homologação SPA/MF confirmada publicamente até o fechamento deste artigo; a certificação técnica ainda está em fase de regulamentação pelo Ministério da Fazenda.
SoftSwiss é provavelmente o nome mais citado em conversas de operadores que querem lançar no Brasil. A plataforma tem histórico sólido em mercados regulados europeus, suporte a múltiplas moedas e um ecossistema de mais de 15.000 jogos via agregador próprio. O modelo de precificação varia conforme o pacote, mas revenue share entre 15% e 25% do GGR da plataforma é o que aparece em propostas para mercados emergentes. Para um operador com GGR mensal de R$ 2 milhões, isso representa R$ 300 mil a R$ 500 mil só de custo de plataforma, antes de impostos e marketing.
EveryMatrix tem uma arquitetura modular que agrada operadores que querem montar o stack por partes: CasinoEngine para cassino, OddsMatrix para esportes e WalletEngine para pagamentos. Essa flexibilidade tem custo: integração mais complexa e múltiplos pontos de suporte. Para o Brasil, a integração PIX via WalletEngine ainda dependia de parceiro PSP local em 2024, o que adiciona uma camada de risco técnico.
Digitain e BtoBet são alternativas com preço de entrada mais acessível e presença crescente na América Latina. Altenar foca exclusivamente na vertical esportiva e é usado por operadores que já têm plataforma de cassino e querem adicionar apostas com qualidade. Para operadores menores, com budget de lançamento abaixo de US$ 500 mil, essas opções fazem mais sentido financeiro do que as plataformas tier-1 europeias.
Vale mencionar que fornecedores regionais brasileiros estão surgindo para atender especificamente os requisitos da SPA/MF. Ainda são players menores em termos de catálogo e estabilidade técnica, mas têm vantagem clara em conhecimento local, suporte em português e relacionamento com PSPs brasileiros. Para um operador que já tem marca e precisa de conformidade rápida, vale avaliar essas opções junto com as internacionais.
| Fornecedor | Vertical principal | Modelo de preço | Integração PIX | Presença LATAM |
|---|---|---|---|---|
| SoftSwiss | Cassino + Esportes | Rev share 15-25% GGR | Via PSP parceiro | Alta |
| EveryMatrix | Cassino + Esportes (modular) | Rev share + taxa fixa | Via WalletEngine + PSP | Média |
| BtoBet | Esportes + Cassino | Rev share + setup fee | Em desenvolvimento | Alta (LATAM foco) |
| Digitain | Esportes + Cassino | Rev share competitivo | Via PSP parceiro | Média |
| Altenar | Esportes (especialista) | Rev share por mercado | Não nativo | Crescente |
| Kambi | Esportes (B2B tier-1) | Taxa por aposta + rev share | Não nativo | Baixa (foco EU/US) |
Como a Lei 14.790 e a SPA/MF afetam a escolha do fornecedor de software de cassino?
A Lei 14.790 criou obrigações técnicas que o fornecedor de software precisa suportar: relatórios de transações em tempo real, controles de autoexclusão integrados ao SIGAP, segregação de contas de jogadores e certificação de RNG por laboratório acreditado. Se o fornecedor não consegue entregar esses módulos, o operador não obtém autorização para funcionar.
A SPA/MF (Secretaria de Prêmios e Apostas do Ministério da Fazenda) publicou ao longo de 2024 e início de 2025 uma série de portarias técnicas que detalham os requisitos de sistema. O ponto mais crítico para quem está escolhendo fornecedor agora é o módulo de responsible gambling: a plataforma precisa ter integração com o sistema nacional de autoexclusão, limites de depósito configuráveis por jogador e alertas de comportamento de risco. Isso não é feature opcional; é pré-requisito de homologação.
Outro requisito que pega operadores de surpresa é o relatório de transações. A SPA/MF exige envio periódico de dados de apostas e pagamentos em formato padronizado. Plataformas que não têm esse módulo nativo obrigam o operador a construir uma camada de middleware, o que adiciona custo de desenvolvimento e prazo. Pergunte ao fornecedor diretamente: o sistema já gera o relatório no formato da SPA/MF? Se a resposta for "vamos desenvolver", considere isso um risco no cronograma.
A certificação de RNG (gerador de números aleatórios) para os jogos de cassino precisa ser emitida por laboratório reconhecido. GLI, BMM e iTech Labs são os nomes mais aceitos internacionalmente. A maioria dos grandes fornecedores de conteúdo já tem essa certificação para mercados europeus, mas a SPA/MF pode exigir re-certificação específica para o Brasil ou aceitação formal do laboratório. Esse ponto ainda não está 100% definido na regulamentação, mas é prudente exigir do fornecedor documentação atualizada de certificação antes de fechar contrato.
Qual é o custo real de uma plataforma de apostas turnkey para operar no Brasil?
O custo total de uma plataforma turnkey para o Brasil em 2026 envolve: taxa de setup entre US$ 50 mil e US$ 200 mil, revenue share de 15% a 25% do GGR, custo de PSP para PIX (entre 1% e 2,5% por transação), mais a taxa de outorga de R$ 30 milhões da SPA/MF para apostas esportivas. O total do primeiro ano facilmente ultrapassa R$ 35 milhões para um operador regulado.
O número que choca a maioria dos empreendedores que chegam ao mercado brasileiro é a taxa de outorga: R$ 30 milhões para a licença de apostas esportivas de quota fixa, pagos à vista para a SPA/MF. Esse valor foi fixado pela Lei 14.790 e não é negociável. Para cassino online, a regulamentação específica ainda estava sendo finalizada em 2025, mas o mercado espera uma taxa separada, possivelmente na mesma faixa. Quem não tem esse capital disponível precisa ou de sócio investidor ou de estrutura de marca branca sob licença de terceiro.
Além da outorga, o custo operacional mensal de uma plataforma turnkey pesa. Considere: revenue share da plataforma (sobre GGR bruto, antes de impostos), revenue share dos agregadores de conteúdo, custo de PSP para processar PIX e cartões, infraestrutura de servidor (se não estiver no SaaS do fornecedor) e equipe de compliance. Para um operador com GGR mensal de R$ 5 milhões, os custos de plataforma e conteúdo podem consumir entre R$ 1,2 milhão e R$ 1,8 milhão por mês, antes de pagar os 18% de GGR em imposto federal mais CSLL e PIS/COFINS.
Uma alternativa para reduzir o custo inicial é operar como sublicenciado de um operador já autorizado pela SPA/MF, usando a plataforma e a licença do parceiro mediante revenue share. Esse modelo existe em outros mercados regulados e pode ser viável no Brasil, mas a SPA/MF ainda não publicou regulamentação clara sobre sublicenciamento. Quem tomar esse caminho precisa de parecer jurídico específico e contrato muito bem estruturado com o operador principal.
| Item de custo | Valor estimado | Frequência | Observação |
|---|---|---|---|
| Taxa de outorga SPA/MF (esportes) | R$ 30 milhões | Única | Valor fixado pela Lei 14.790 |
| Setup fee da plataforma turnkey | US$ 50k a US$ 200k | Única | Varia por fornecedor e escopo |
| Revenue share da plataforma | 15% a 25% do GGR | Mensal | Antes de impostos sobre GGR |
| Revenue share de conteúdo (agregador) | 1% a 3% do GGR | Mensal | Por agregador contratado |
| Custo PSP / PIX | 1% a 2,5% por transação | Por transação | Depende do PSP e volume |
| Imposto federal sobre GGR | 18% + CSLL + PIS/COFINS | Mensal | Base: GGR bruto do operador |
| Compliance e equipe local | R$ 50k a R$ 150k/mês | Mensal | Estimativa para time mínimo |
Como funciona a integração PIX em plataformas de apostas e por que isso é crítico no Brasil?
O PIX é o método de pagamento dominante no Brasil, responsável por mais de 70% dos depósitos em operadores que já atuavam informalmente no mercado antes da regulação. Qualquer plataforma que não tenha integração PIX nativa ou via PSP homologado está fora do mercado brasileiro na prática, independentemente da licença.
A integração PIX em plataformas de apostas não é trivial. O PIX do Banco Central exige que as transações sejam processadas por uma instituição financeira ou PSP autorizado pelo BCB. Isso significa que o fornecedor de plataforma não pode simplesmente 'adicionar PIX' como faz com cartão de crédito: ele precisa de um parceiro PSP com autorização BCB, e esse parceiro precisa ter experiência com o segmento de apostas, que tem perfil de risco diferente de e-commerce convencional.
Os PSPs mais mencionados no mercado de apostas brasileiro incluem Paag, Pay4Fun, Vega, Bspay e alguns bancos digitais que estão desenvolvendo produtos específicos para o segmento regulado. Cada um tem modelo de precificação diferente, e a taxa por transação PIX varia entre 1% e 2,5% dependendo do volume e do perfil de risco negociado. Para um operador com volume alto de transações pequenas (depósitos de R$ 20 a R$ 50, comuns em apostas esportivas), o custo de processamento pode ser relevante na margem.
Outro ponto técnico que operadores ignoram: o PIX tem limite de tempo de processamento. Depósitos precisam ser creditados na conta do jogador em segundos; saques precisam ser processados dentro dos prazos regulatórios. A plataforma precisa ter reconciliação automática entre o PIX recebido e o crédito na carteira do jogador, com tratamento de erros e reversões. Plataformas europeias que nunca operaram com PIX frequentemente têm esse fluxo como desenvolvimento customizado, o que adiciona tempo e custo ao projeto.
Plataforma marca branca versus plataforma turnkey: qual a diferença real para quem vai operar no Brasil?
Plataforma marca branca (white-label) significa que você opera sob a licença e infraestrutura de um terceiro, com sua marca na frente. Turnkey significa que você compra ou licencia a tecnologia e opera com sua própria licença. No Brasil regulado, a distinção é crítica: a SPA/MF exige que o titular da autorização seja responsável técnico e legal pela operação, o que complica o modelo white-label puro.
No mercado offshore, o modelo white-label era simples: você paga um fornecedor que tem licença de Curaçao ou Malta, coloca sua marca e começa a operar. No Brasil regulado pela SPA/MF, isso não funciona da mesma forma. A autorização é nominal ao operador, que precisa ser uma pessoa jurídica constituída no Brasil (ou com representação local), com capital mínimo exigido e responsabilidade direta perante o regulador. Você não pode simplesmente se esconder atrás da licença de outra empresa.
O que existe, e é viável, é um modelo onde você usa a tecnologia (plataforma, jogos, back-office) de um fornecedor, mas opera com sua própria autorização SPA/MF. Isso é o que a indústria chama de turnkey com marca própria. Você tem controle sobre a marca, os termos comerciais com jogadores e a estratégia de marketing, mas usa a infraestrutura técnica do fornecedor. O custo é maior que o white-label clássico porque você precisa da outorga própria, mas você tem controle real do negócio.
Para quem não tem capital para a outorga de R$ 30 milhões, existe a possibilidade de ser um afiliado qualificado ou de estruturar uma joint venture com um operador já licenciado. Mas isso não é white-label no sentido técnico: é uma parceria comercial com estrutura jurídica específica. A SPA/MF ainda está definindo as regras para esses arranjos, então qualquer estrutura desse tipo precisa de acompanhamento jurídico constante ao longo de 2025 e 2026.
Quais requisitos técnicos a SPA/MF exige do software de cassino online?
A SPA/MF exige, entre outros requisitos: certificação de RNG por laboratório acreditado, sistema de autoexclusão integrado ao SIGAP, relatórios de transações em formato padronizado, segregação de contas de jogadores de contas operacionais, e controles de responsible gambling com limites configuráveis. O não atendimento de qualquer item impede a homologação técnica.
O SIGAP (Sistema de Gestão de Apostas) é o sistema federal de controle que a SPA/MF usa para monitorar operadores autorizados. A integração técnica com o SIGAP é obrigatória e requer desenvolvimento específico de API. Nenhum fornecedor internacional tinha essa integração pronta em 2024, simplesmente porque o SIGAP foi desenvolvido especificamente para o mercado brasileiro. Isso significa que todo operador precisará de desenvolvimento customizado, seja feito pelo fornecedor de plataforma ou por equipe própria.
Os controles de responsible gambling vão além de um botão de autoexclusão. A regulamentação brasileira exige limites de depósito diário, semanal e mensal configuráveis pelo jogador, alertas de tempo de jogo, restrição de acesso para menores de 18 anos com verificação de identidade, e relatórios de comportamento de risco. A plataforma precisa ter esses módulos auditáveis, ou seja, com log de todas as ações do jogador e do operador relacionadas a esses controles.
A certificação de RNG é um ponto que fornecedores de conteúdo estabelecidos já têm, mas a questão é se a SPA/MF vai aceitar certificações emitidas para outros mercados ou vai exigir processo específico para o Brasil. Até o fechamento deste artigo, a regulamentação não havia definido isso com clareza. O caminho mais seguro é exigir do fornecedor de conteúdo certificação GLI ou BMM atualizada (emitida nos últimos 24 meses) e acompanhar as publicações da SPA/MF sobre laboratórios reconhecidos.
Como avaliar um fornecedor de plataforma de apostas antes de assinar o contrato?
Avalie o fornecedor em cinco dimensões: histórico em mercados regulados comparáveis, capacidade técnica de integração com requisitos SPA/MF, modelo de suporte e SLA, estrutura de preços sem surpresas e referências verificáveis de operadores ativos. Qualquer fornecedor que não consegue responder perguntas técnicas sobre o Brasil com especificidade é um sinal de alerta.
A primeira pergunta que faço a qualquer fornecedor de plataforma é: me mostre um operador ativo que você tem em mercado regulado com requisitos similares ao Brasil, como MGA, UKGC ou um estado americano. Se o fornecedor tem apenas clientes em Curaçao ou Anjouan, ele nunca passou por auditoria regulatória séria. Isso não significa que a plataforma é ruim tecnicamente, mas significa que você vai descobrir os problemas de compliance junto com ele, e quem paga essa conta é você.
O SLA (Service Level Agreement) é outro ponto que operadores negligenciam na pressa de lançar. Exija disponibilidade mínima de 99,9% com penalidades contratuais reais, tempo de resposta para incidentes críticos (menos de 1 hora para problemas que afetam pagamentos ou acesso de jogadores) e processo definido de escalação. Plataformas que caem no meio de um evento esportivo grande custam muito mais do que qualquer desconto que o fornecedor ofereceu no setup.
Leia o contrato com advogado especializado em tecnologia e iGaming antes de assinar. Cláusulas de revenue share frequentemente têm definições de GGR que diferem do que a SPA/MF usa como base de cálculo de imposto. Se o fornecedor cobra revenue share sobre GGR bruto e o imposto brasileiro incide sobre GGR líquido de bônus, você pode estar pagando revenue share sobre uma base maior do que a tributável. Esse detalhe, multiplicado por meses de operação, representa diferença significativa de margem.
Quais são os prazos realistas para lançar uma plataforma de apostas regulada no Brasil?
O prazo realista para lançar uma operação regulada no Brasil, contando da decisão de investir até o início das operações com autorização SPA/MF, está entre 18 e 30 meses em 2025 e 2026. O gargalo não é a tecnologia; é o processo regulatório, que inclui análise de idoneidade dos sócios, auditoria técnica da plataforma e homologação do SIGAP.
O processo de autorização da SPA/MF tem etapas sequenciais que não podem ser aceleradas por pressão comercial. A análise de idoneidade dos sócios e diretores (background check) pode levar de 3 a 6 meses. A análise técnica da plataforma, incluindo auditoria do sistema e verificação de requisitos de responsible gambling, adiciona mais 3 a 6 meses. A homologação da integração com o SIGAP depende da disponibilidade de recursos técnicos da própria SPA/MF, que em 2024 estava processando dezenas de pedidos simultaneamente.
Paralelamente ao processo regulatório, o operador precisa constituir a empresa no Brasil, abrir conta bancária corporativa, contratar equipe local de compliance e jurídico, e negociar contratos com PSPs e fornecedores de plataforma. Cada uma dessas tarefas tem seu próprio prazo. A constituição de empresa no Brasil pode levar de 30 a 90 dias dependendo do tipo societário e do estado. A abertura de conta bancária para empresa de apostas pode ser mais longa, já que bancos tradicionais ainda têm restrições ao segmento.
Quem espera lançar em 6 meses está subestimando o processo. O prazo de 18 meses é otimista e pressupõe que o operador tem toda a documentação pronta, capital disponível e equipe dedicada ao processo regulatório desde o primeiro dia. Para operadores que estão montando a estrutura enquanto correm o processo, 24 a 30 meses é mais realista. Planejar o fluxo de caixa para sustentar a operação sem receita por esse período é parte do plano de negócio, não um detalhe.
Como a tributação do GGR afeta a escolha da plataforma de apostas no Brasil?
O Brasil tributa GGR de apostas esportivas a 18% federais, mais CSLL (9%) e PIS/COFINS (sobre receita). A carga tributária total pode chegar a 30% ou mais do GGR dependendo da estrutura societária. Isso muda completamente o cálculo de viabilidade do revenue share cobrado pela plataforma: cada ponto percentual de revenue share tem peso muito maior do que em mercados com tributação menor.
A matemática é simples e assustadora. Se o GGR bruto do operador é R$ 10 milhões por mês, e a carga tributária federal consome R$ 3 milhões (30% estimado), sobram R$ 7 milhões. Se o fornecedor de plataforma cobra 20% de revenue share sobre o GGR bruto (R$ 2 milhões), e os agregadores de conteúdo cobram mais 2% (R$ 200 mil), a margem antes de custos operacionais (marketing, equipe, servidor) já caiu para R$ 4,8 milhões. Isso é 48% do GGR bruto para cobrir toda a operação. Em mercados europeus com tributação menor, esse número seria bem mais confortável.
Por isso, a negociação do modelo de revenue share com o fornecedor de plataforma precisa levar em conta a base de cálculo. Exija que o revenue share seja calculado sobre GGR líquido de impostos, ou negocie uma taxa flat mensal que seja previsível. Alguns fornecedores aceitam modelos híbridos: taxa fixa mensal até determinado volume de GGR, com revenue share apenas sobre o excedente. Esse modelo protege o operador nos meses de baixo desempenho e limita o custo nos meses bons.
Para cassino online, a tributação específica ainda estava sendo definida pela SPA/MF em 2025. A expectativa do mercado é que o GGR de cassino seja tributado de forma similar às apostas esportivas, mas com possíveis diferenciações por tipo de jogo. Operadores que estão estruturando a operação agora precisam modelar cenários de tributação entre 18% e 30% do GGR e garantir que o contrato com o fornecedor de plataforma tenha cláusula de revisão de preços caso a carga tributária final seja significativamente diferente das estimativas.
Comentários
Ainda sem comentários, seja o primeiro.